
El sector europeo de la edificación y la ingeniería civil se adentra en un nuevo ciclo económico definido por la búsqueda de estabilidad y una marcada heterogeneidad territorial. Según las conclusiones del informe Euroconstruct 2025-2028, elaborado el Institut de Tecnologia de la Construcció de Catalunya (ITeC) y presentado por Francisco Diéguez, director general del ITeC, y Josep Ramon Fontana, responsable de análisis y diagnosis del mercado de la construcción; la producción total en la zona EC-19 aspira a registrar un avance sostenido que rondará el 2% anual.
Sin embargo, este escenario macroeconómico de progresiva «normalitat» está condicionado a la evolución de la geopolítica internacional : las alertas emitidas desde Bruselas ante la crisis de suministro derivada del estrecho de Ormuz amenazan con encarecer de manera drástica el mercado de la energía.
Tres fases de producción: de los episodios turbulentos a la estabilización
El histórico de la producción total del sector de la construcción en la zona EC-19 (tomando como referencia el Índice 100 = 2016 a precios constantes) revela una trayectoria de picos y valles muy pronunciados. El informe diferencia claramente tres etapas macroeconómicas recientes: un primer periodo entre 2016 y 2019 con un crecimiento anual medio del 2,4% (vinculado a un incremento del PIB del 1,7%), seguido por un bienio de fuerte inestabilidad (2021-2022) que marcó un repunte del 1,7% sectorial frente a un rebote del PIB del 3,5% tras el desplome de la pandemia en 2020 (año en el que el índice sectorial cayó al entorno de los 105 puntos).
El sector europeo de la construcción busca estabilizarse en un crecimiento sostenido del 2% anual tras superar oscilaciones extremas en su producción desde 2016.
De cara al horizonte 2025-2028, las previsiones apuntan a una tasa de crecimiento anual media para el sector del 2,1%, un avance significativamente superior a la previsión media de incremento del PIB de la eurozona, fijada en un modesto 1,2%. No obstante, este empuje se distribuye de manera muy desigual sobre el mapa : un 40% del mercado de la eurozona progresa a buen ritmo (con diez países cuyas previsiones superan el 2% anual), mientras que tres de las cinco principales potencias económicas del continente se quedan rezagadas en un vagón de cola caracterizado por el estancamiento o un crecimiento meramente testimonial.
El coste de la edificación residencial de nueva planta se sitúa en zona de máximos
La volatilidad de los precios sigue constituyendo el flanco más vulnerable para las empresas de edificación. Tomando como base de análisis el Índice 2021 = 100 de Eurostat para los precios de ejecución de vivienda de nueva planta, el informe describe un primer tramo temporal (2022-2023) con costes «fuera de control», donde países como Alemania (DE) llegaron a romper la barrera de los 125 puntos en su índice de costes de construcción, arrastrando a la media de la eurozona (Ez) por encima de la cota de los 118 puntos.
Posteriormente, el mercado entró en una fase descrita por el ITeC como de «costes altos, pero estables» que abarcó los ejercicios de 2024 y 2025. Sin embargo, la reactivación de las tensiones en Oriente Medio ha roto esa tregua. Al cierre de 2026, las previsiones indican que el recrudecimiento de la crisis del queroseno y los combustibles podría inyectar al mercado unos sobrecostes añadidos de entre 2 y 3 puntos porcentuales (pp) en la ejecución de las obras.
El estallido de la crisis energética internacional amenaza con generar sobrecostes inmediatos de entre 2 y 3 puntos porcentuales en los proyectos constructivos de 2026.
Este encarecimiento latente ya ha tenido un reflejo directo en las encuestas sectoriales de confianza. El indicador que mide las expectativas de evolución de los precios a 3 meses vista de Eurostat ha vuelto a registrar un repunte vertical en el arranque de 2026, situándose en valores que oscilan entre los 20 y los 40 puntos para la Unión Europea y Alemania, rompiendo con la tendencia de mínimos que se había logrado consolidar durante todo el pasado año 2025.
Cambios en la cuota de mercado: el residencial lidera y la ingeniería se agota
El análisis sectorial pormenorizado demuestra que la vivienda de nueva planta ha retomado con fuerza el papel de mercado tractor en el Viejo Continente. Con una cuota de mercado consolidada del 33% para el año 2025, la edificación residencial encadena previsiones de crecimiento a precios constantes de forma sucesiva: tras el punto de inflexión, se proyectan avances del 7,2% en un solo ejercicio económico, seguidos de tasas sostenidas del 5% y el 4,5% anual de cara a los siguientes periodos. El fuerte déficit de oferta y el encarecimiento generalizado de los inmuebles mitigan el impacto de unos tipos de interés que continúan elevados.
En claro contraste con este dinamismo, el resto de segmentos muestra un comportamiento mucho más plano o debilitado:
- Edificación No Residencial (17% de cuota de mercado): Registra un crecimiento de baja intensidad, con tasas anuales tímidas que se sitúan de forma sucesiva en el 0,9%, el 1,5% y el 2%. La irrupción de la Inteligencia Artificial redefine la demanda hacia centros de datos e infraestructuras tecnológicas, pero la exigencia de altas rentabilidades frena las inversiones en oficinas tradicionales.
- Rehabilitación y Reformas (45% de cuota de mercado): Sigue representando el mayor porcentaje del negocio sectorial, pero se adentra en un escenario frágil post-fondos Next Generation EU. El sprint final de estas ayudas europeas sostuvo los niveles de actividad, pero el agotamiento del programa sitúa las previsiones de incremento de la producción en cifras muy discretas (3,8%, 3%, 1,2% y 1,3% en años correlativos), muy penalizadas por la merma en la capacidad de gasto real de las economías familiares.
- Ingeniería Civil (22% de cuota de mercado): Se encamina de forma clara hacia el punto de esgotament de su capacidad inversora pública. Tras alcanzar tasas de crecimiento del 3,2% impulsadas por la inyección institucional de los fondos Next Generation, las previsiones de producción a precios constantes caen a porcentajes que se sitúan en el entorno del 2%, el 0% e incluso entran en terreno negativo con descensos del -2% según los ejercicios previstos.
La edificación residencial de nueva planta acapara el 33% de la cuota de mercado con incrementos previstos de hasta el 7,2%, compensando las caídas de la obra pública.
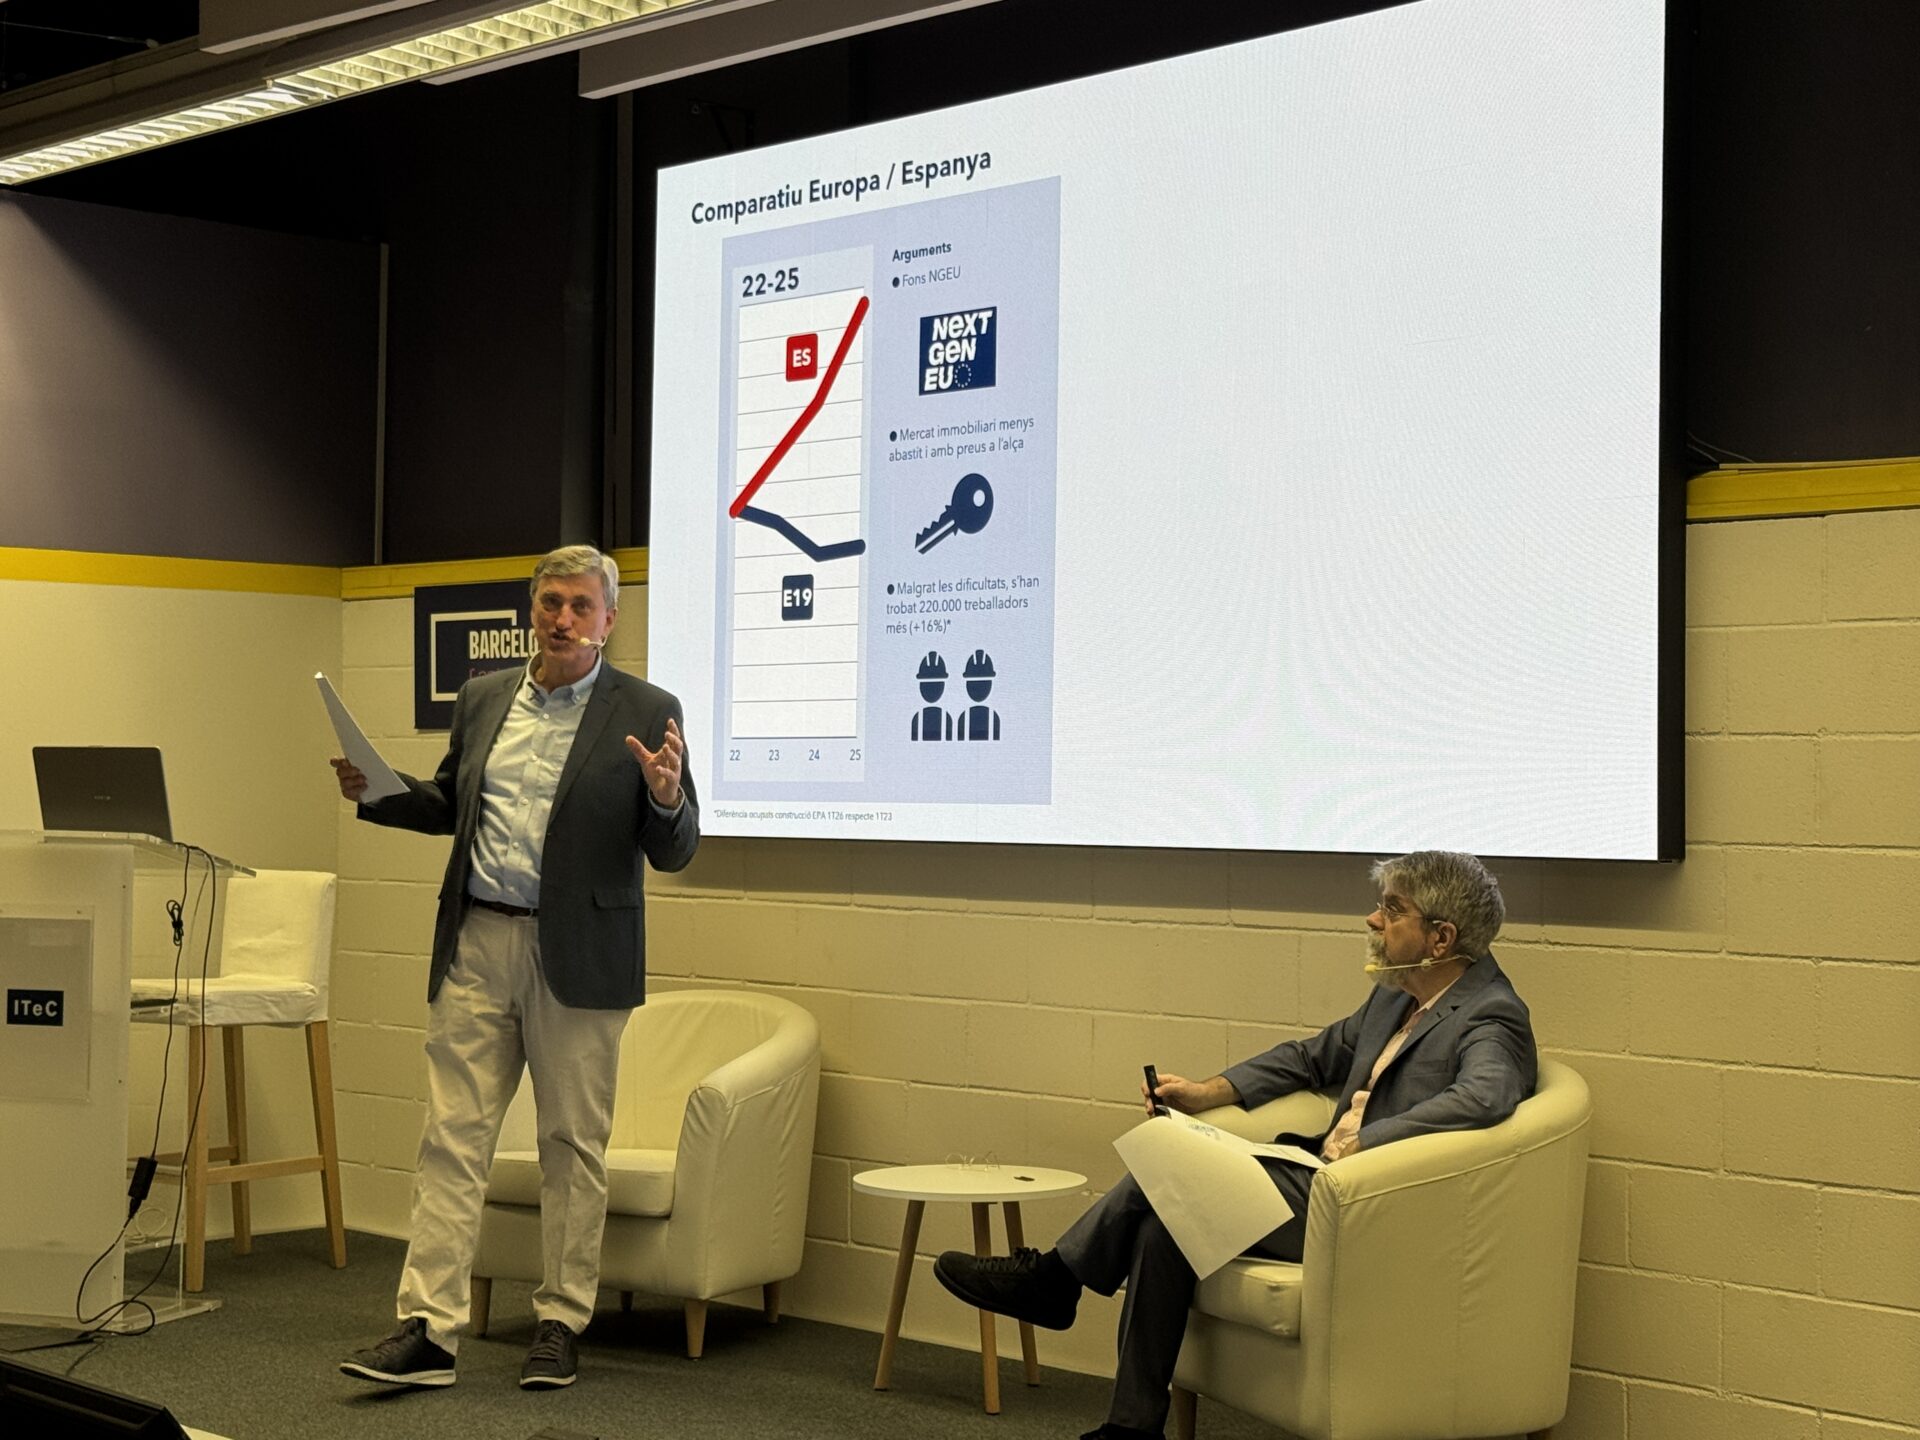
Frente a la debilidad de ciertos indicadores del conjunto de la eurozona, el mercado de España (ES) mantiene un comportamiento diferenciado apoyado en sus cifras de empleo. A pesar de los problemas generalizados de disponibilidad de mano de obra en Europa, los datos de la Encuesta de Población Activa (EPA) del primer trimestre de 2026 revelan que el sector de la construcción en España ha logrado incorporar a 220.000 trabajadores adicionales en comparación con los registros del primer trimestre de 2023, lo que representa un sólido crecimiento del 16% en su masa laboral activa y aporta una mayor resiliencia frente a los shocks de costes internacionales.