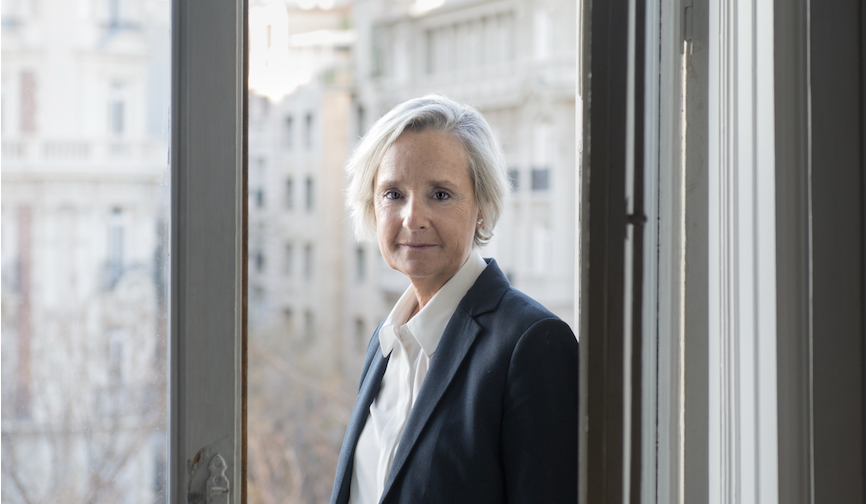

En el marco del monográfico de Construnews sobre vivienda, elaborado a partir de un cuestionario de diez preguntas sobre los datos del INE, los visados de obra, Eurostat, el Sistema de Información Urbana, las calificaciones de vivienda protegida, el gasto público, los costes, el Catastro y los precios, Marta Vall-llossera Ferran, presidenta del Consejo Superior de los Colegios de Arquitectos de España (CSCAE), responde una por una a todas las cuestiones y ofrece la colaboración de los Colegios de Arquitectos a las Administraciones para agilizar trámites.
Cuántas viviendas faltan
El INE proyecta más hogares y más pequeños hasta 2041. Comparando esa proyección con los visados de obra nueva, ¿cuál es el déficit real, dónde es más grave y qué tipo de vivienda hace falta?
Los datos que ofrece el Banco de España hablan de un déficit habitacional acumulado que se sitúa en 750.000 viviendas entre 2021 y 2025 y que, si no se corrige con medidas en el corto, medio y largo plazo impulsadas desde ya, puede elevarse al millón entre 2026 y 2028. El Instituto Nacional de Estadística (INE) proyecta 2.184.048 hogares más hasta 2041. Este ritmo de creación de hogares contrasta con el número de viviendas visadas para obra nueva, que, de acuerdo con las estadísticas de los Colegios de Arquitectos, el año pasado fueron 122.122 y 55.558 en el caso de la gran rehabilitación.
Ante este escenario, es necesario equilibrar oferta y demanda estableciendo medidas estables en el tiempo, a partir de amplios consensos, incluyendo la colaboración público-privada y a los profesionales del sector. Son necesarias medidas integrales que contemplen, por un lado, la planificación del territorio con el fin de contener y revertir los desequilibrios actuales, apostando por una red de ciudades medias para garantizar la calidad de vida de las personas, y, por otro, la realidad de los nuevos hogares. La sociedad española del siglo XXI no es la misma de la década de los ochenta y noventa del siglo pasado. No solo hace falta más vivienda —fundamentalmente, asequible—, sino que esta vivienda se adapte, de forma óptima, a las necesidades y a los distintos ciclos vitales de las personas, desde el cuidado, como recoge la publicación Cuchara, geranio, palique. Espacios para nuevas maneras de habitar. Nuevos significados, editada por el Observatorio CSCAE.
En esta estrategia, resulta imprescindible acelerar la transformación profunda del parque edificado porque puede aflorar vivienda que, en estos momentos, está vacía o no responde, de forma adecuada, a las necesidades de la población, y, por otro, para acompasar el ritmo de rehabilitación de viviendas a los objetivos marcados por la UE para una economía descarbonizada y más competitiva en 2050.
Del visado a la llave
A la vista de los visados y de las viviendas libres iniciadas y terminadas, ¿dónde se atasca hoy el proceso: licencias, financiación, mano de obra o plazos de ejecución?
Por su orden dentro del proceso de la edificación, el primer cuello de botella lo encontramos en la concesión de licencias de obras o para gran rehabilitación. No existen datos oficiales —las administraciones locales no ofrecen esa información—, pero, en un buen número de casos, exceden el plazo de tres meses que establece la ley (según Asprima, la media ronda los doce meses) y, en algunos ayuntamientos, llegan a demorarse hasta dos años, con las consecuencias que ello tiene no solo por el consecuente encarecimiento del precio final de la vivienda, sino porque, detrás, hay unas expectativas, proyectos de vida y, en el caso de los promotores, esto contrae iniciativas, lo que reduce la salida al mercado de más inmuebles.
Es obligación y responsabilidad de las Administraciones Públicas dotarse de los recursos técnicos y humanos adecuados y suficientes para cumplir la normativa sin merma de la seguridad jurídica de sus ciudadanos. Para ayudar a la agilización de los trámites, y sin obviar la supervisión de la Administración, que es imprescindible, los Colegios de Arquitectos pueden colaborar ayudando a depurar los expedientes, verificando documentación, habilitación del técnico e integridad del proyecto mediante el visado, con trazabilidad y plazos acreditados, aprovechando así una experiencia acreditada.
En cuanto a la mano de obra, las cifras que hablan de que son necesarios unos 700.000 trabajadores no son vacantes. Son necesidad de incorporación acumulada en varios años. El sector ocupa en España en torno a 1,6 millones de personas. El problema que encontramos es de relevo generacional y también de oficios esenciales, como electricistas. La edad media del sector es de 45 años y el 22% de las plantillas superan los 55. Por último, respecto a la financiación, es preciso estimularla, vinculada a parámetros de sostenibilidad y calidad.
Las cifras que hablan de que son necesarios unos 700.000 trabajadores no son vacantes. Son necesidad de incorporación acumulada en varios años
España frente a Europa
¿Qué lectura haces de nuestra posición en permisos de construcción residencial respecto al resto de Estados de la UE? ¿Qué política de otro país importarías?
Según el Banco de España, con datos de la OCDE, el parque de vivienda pública en alquiler apenas representa el 1,5% del conjunto cuando, en Francia, esa tasa se eleva al 14%; al 21,3%, en Dinamarca; al 21,3%, en Austria, e incluso al 34,1% en Países Bajos. Si se incluyen las viviendas privadas o de entidades no gubernamentales/financieras que se destinan a fines sociales o asequibles, entonces, el porcentaje se eleva al 3,3%, que recoge el Ministerio, pero, aun así, queda lejos del 8% de la media europea.
Con todo, en Europa, cada vez es más difícil encontrar una vivienda de calidad y asequible. Según Eurostat, entre 2015 y 2024, el precio se incrementó un 53% de media, y casi un 10% de los hogares ubicados en zonas urbanas y el 6,3% en las áreas rurales destinan ya más del 40% de la renta a sufragar el coste de la vivienda. Las causas son múltiples y dependen de realidades locales que, además, son dispares dentro de un mismo territorio, pero en todos los países se repite un patrón: los precios de venta y alquiler suben más rápido que los salarios, lo que reduce la capacidad de ahorro de la población; la creación de vivienda no corre paralela al aumento de los hogares y todo ello amenaza la competitividad de la economía, el bienestar de la ciudadanía y mella los principios y valores sobre los que se levanta el proyecto europeo.
El modelo más referenciado es el austríaco de vivienda de utilidad pública, ya que más de la mitad del mercado del alquiler es público o cooperativo y de esta manera actúa como regulador de precios.
Hay dos modelos más que merece la pena observar. Dinamarca, que combina un parque público y social que ronda el 20% con el modelo de vivienda colaborativa y asociativa que contribuye a mantener un sector residencial equilibrado, estable y accesible. Y el artículo 55 de la ley SRU (de Solidaridad y Renovación Urbana) francesa obliga a determinados municipios a alcanzar el 20% o el 25% de vivienda social, de modo que la vivienda asequible no se concentra en los municipios con menos recursos. No se puede crear vivienda sin pensar en la ciudad que queremos: ciudades inclusivas, equilibradas en todos sus equipamientos y posibilidades.
En cualquier caso, hoy por hoy, ninguno de estos modelos atraviesa un buen momento. Por eso, la política para garantizar la asequibilidad de la vivienda se ha convertido en una prioridad europea.
Suelo
El Sistema de Información Urbana permite ver cuánto suelo urbano no consolidado y urbanizable queda por desarrollar. ¿Es el suelo el principal cuello de botella? ¿Qué cambiarías en la gestión urbanística?
El estudio del Ministerio de Vivienda y Agenda Urbana sobre sectores residenciales en España en 2025, que analiza 400 municipios y sectores de 1.000 o más viviendas, identifica 1.069 sectores, 86.280 hectáreas y 2.466.922 viviendas previstas. De ellas, 2.244.472 siguen pendientes. El grado de urbanización de esos sectores es del 30,2% y el de edificación, del 9,3%. Solo 489.186 viviendas pendientes están en los 276 sectores que ya cuentan con suelo urbanizado disponible. El plazo medio de ejecución de un desarrollo es de 18,5 años, y a eso se suma una tramitación previa de planeamiento que ni siquiera se mide.
El desajuste territorial agrava el problema. Murcia concentra la mayor superficie sectorizada del país. Cataluña, Madrid, País Vasco y Baleares, los mercados más tensionados, reúnen en conjunto alrededor del 17%. Hay suelo, pero buena parte se localiza donde no está la demanda.
Lo que hay que mejorar, pues, es la gestión y la coordinación de las Administraciones en cuatro líneas: 1) plazos tasados y verificables por fase, con efectos ciertos cuando la administración los incumple, 2) tramitación integrada, que permita solapar urbanización y reparcelación en lugar de encadenarlas, 3) coordinación efectiva entre evaluación ambiental —se duplican en distintas fases y son tramitaciones largas— y planeamiento, que, en la actualidad, es la principal fuente de dilación y de anulaciones judiciales sobrevenidas, y 4) planeamiento actualizado: el 69,1% de los municipios del Sistema de Información Urbana tiene plan general con quince o más años de antigüedad.
Clasificar más suelo sin resolver estos problemas no acortaría un solo mes el proceso.
Hay suelo, pero buena parte se localiza donde no está la demanda
Aparte, en la realidad que afecta al acceso a la vivienda, y aunque no existen estadísticas públicas que descompongan el precio final de la vivienda en suelo, construcción e impuestos, no se puede obviar el peso del precio del suelo. La estadística de precios de suelo urbano del Ministerio lo situó en 207,8 euros por metro cuadrado en el segundo trimestre de 2026, un 15,3% más que un año antes y la primera vez en quince años por encima de los 200 euros. Y hay otro factor que no se puede obviar: a ese suelo que se va a urbanizar, la Administración y las compañías suministradoras exigen unas inversiones desproporcionadas que debe asumir el promotor, que se ve obligado a repercutirlo en el coste de la vivienda.
Vivienda protegida
Viendo las calificaciones definitivas por régimen, promotor y tenencia, ¿qué modelo necesita España: alquiler asequible, promoción pública, colaboración público-privada, cooperativas…?
España necesita vivienda asequible con protección permanente, en alquiler y también en propiedad. Lo que mejor explica por qué no la tiene no es la producción, sino la descalificación: como apuntamos en el informe Diagnóstico y propuestas para resolver el problema de la vivienda en España, elaborado por el Grupo de Trabajo de Vivienda del CSCAE, durante décadas se construyó vivienda protegida que, cumplido su plazo, volvió al mercado libre. El esfuerzo público se evaporó en una generación.
En las últimas dos décadas, hemos asistido prácticamente a un abandono de las políticas de vivienda y, en la actualidad, sin un tejido productivo fuerte porque no se ha recuperado de los efectos de la crisis de 2008; un problema agudo de escasez de mano de obra y sin consensos amplios que alumbren una estrategia de país, la realidad es una producción de vivienda protegida insuficiente: según los datos del Boletín Anual del Observatorio de Vivienda y Suelo, en 2025, se concedieron 11.104 calificaciones definitivas, lo que representa el 16% de las 68.587 de 2008 y el 12,1% de la vivienda terminada.
A esto se suma que la concentración territorial es extrema. A tenor de los datos oficiales, Cataluña y Madrid concentran el 73,8% de lo calificado en este primer semestre, mientras que, entre enero y marzo, seis comunidades y las dos ciudades autónomas no registraron ninguna calificación definitiva. En este sentido, hay dos lagunas estadísticas que lastran el debate. La estadística estatal no desagrega el régimen concertado ni identifica a las cooperativas como promotoras. Quedan dentro de la promoción privada. Y el inventario estatal del parque público que exige la Ley 12/2023 sigue sin publicarse, de modo que la mejor cifra disponible procede de una encuesta de noviembre de 2023. Difícilmente se diseña una política de parque público sin saber de qué parque se dispone.
En cuanto a qué modelo necesita España, partiendo de que el acceso a una vivienda digna y adecuada es un derecho constitucional, sería un error plantearlo en términos excluyentes: la promoción pública directa es insustituible donde hay suelo municipal y capacidad de gestión; la colaboración público-privada sobre suelo cedido en derecho de superficie moviliza capital sin enajenar patrimonio y las cooperativas en cesión de uso aportan permanencia y un coste de acceso menor —porque no hay que olvidar que el suelo del que disponen los ayuntamientos procede de la cesión del 10% de aprovechamiento de suelo urbanizado cedido por los promotores y es deber de la Administración destinarlo a vivienda— y la vivienda protegida en propiedad, con protección permanente y precio limitado en la transmisión, sigue siendo la vía de acceso de quien quiere consolidar un patrimonio familiar.
Lo común a la vivienda protegida debería ser la permanencia de la protección y un estándar de calidad arquitectónica, de acuerdo con las normativas europeas, como garantía de seguridad, salud, bienestar integral y equidad frente a, por ejemplo, la pobreza energética. El Plan Estatal 2026-2030 acierta en ambas cosas: sujeta a protección permanente e indefinida la vivienda financiada con sus fondos y blinda que, al menos, el 40% de los recursos vaya a incrementar la oferta.
Dinero público
¿Es suficiente el gasto en vivienda del Estado, las comunidades y los ayuntamientos? ¿Está bien repartido entre administraciones y se ejecuta lo presupuestado?
Ni es suficiente ni está bien repartido. Y el problema de ejecución pesa tanto como el de cuantía.
En 2024, con los datos cruzados del Ministerio de Hacienda y de Eurostat, las Administraciones destinaron 7.613 millones de euros a vivienda y servicios comunitarios: el 0,5% del PIB, frente al 0,7% de media en la UE-27. La comparación es homogénea, porque ambas cifras emplean la misma clasificación funcional. Esa división incluye también agua y alumbrado público, así que sobreestima el gasto estrictamente residencial.
El gasto en vivienda lo ejecutan casi por completo las comunidades autónomas y los ayuntamientos: de esos 7.613 millones, la Administración central ejecutó directamente 195. El Estado actúa sobre todo como financiador, mediante transferencias que la clasificación funcional registra en otra división, de modo que estos importes dicen quién gasta, no quién paga. Aun así, el reparto importa, porque señala dónde está el cuello de botella: la ejecución recae en la Administración más próxima al ciudadano y, a menudo, la peor dotada de medios técnicos. Y está la ejecución presupuestaria, que es la otra mitad del problema. El abono de esas transferencias depende de la justificación documental, lo que explica que lo comprometido y lo efectivamente pagado se separen. Pero, cuando esa distancia se sostiene ejercicio tras ejercicio, deja de ser un desfase contable y pasa a ser un problema de capacidad de gestión.
Ejecutar presupuesto en vivienda exige equipos capaces de redactar, licitar, dirigir y justificar. Esa capacidad se ha adelgazado en muchas Administraciones, sobre todo, locales, tras quince años de restricción en la reposición de personal. Sin reforzar la función pública técnica, más crédito producirá más remanentes, no más viviendas. Los Colegios de Arquitectos pueden colaborar en formación, modelos de pliegos y bolsas de técnicos, apoyando a las Administraciones Públicas.
Costes
¿Cómo afecta la evolución del precio de los materiales a la viabilidad de las promociones? ¿Puede la industrialización contener costes y plazos?
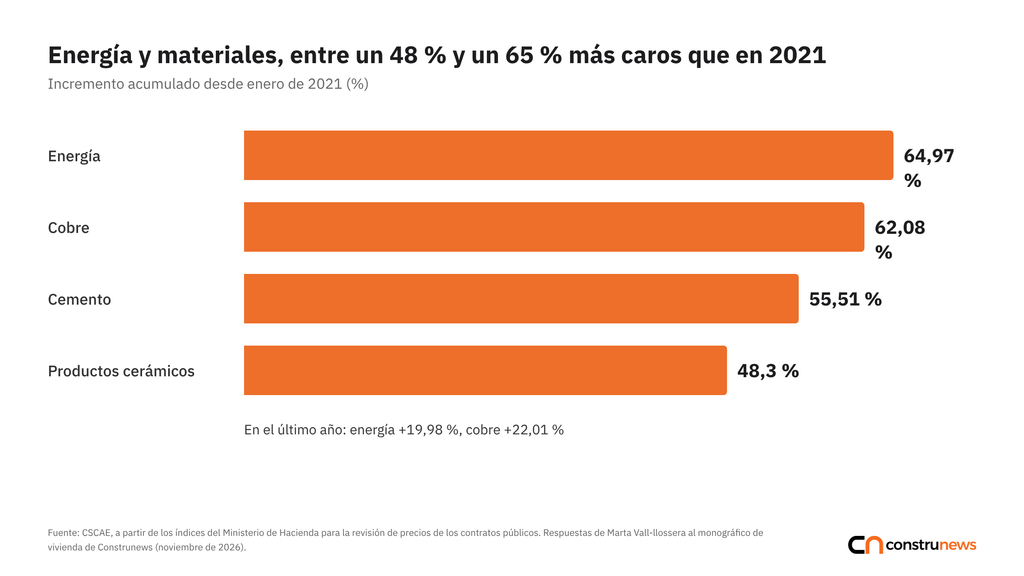
El problema de costes es hoy, en buena medida, energético e industrial. De acuerdo con los datos que manejamos, a partir de los índices de Hacienda para la revisión de precios de los contratos públicos, la energía se ha encarecido un 19,98% en un año y un 64,97% desde enero de 2021; el cobre, un 22,01% en comparación en un año y un 62,08% desde 2021. El coste del cemento se ha incrementado un 55,51% desde 2021 y los productos cerámicos, un 48,3%. En cualquier caso, esos incrementos no afectan por igual a todas las partidas. Los capítulos electrointensivos pesan más en la vivienda colectiva, que es donde se concentra la producción. A ello se suma que la obra privada rara vez incorpora cláusulas de revisión equiparables a las de la obra pública: el riesgo de precio se traslada al constructor y, vía prima de riesgo, al comprador, dificultando así el acceso a la vivienda.
La industrialización puede ser parte de la solución y conviene dimensionar el punto de partida: el sector estima la penetración de la construcción avanzada entre el 1% y el 3% de la vivienda terminada. Es una palanca con recorrido, pero no corrige el déficit a corto plazo y, aunque podría agilizar la puesta en obra, no hay datos suficientes, ni solventes sobre reducción de tiempos y ahorro de costes.
Parque existente
Con los datos del Catastro sobre número y superficie de viviendas y los visados de reforma y ampliación, ¿qué papel deben tener la rehabilitación, el cambio de uso y la densificación?
La rehabilitación no es un complemento de la política de vivienda. Es la mitad de la solución al problema y, probablemente, la que puede dar frutos a más corto plazo, ya que actúa sobre edificios que ya existen y que, según la Comisión Europea, en un 85-95% seguirán en pie en 2050.
España cuenta con uno de los parques edificados más envejecidos del continente: el 49% se levantó antes de la primera norma española que establecía unos mínimos de eficiencia energética, pero a los problemas de aislamiento, que se traducen en hogares que carecen de un confort térmico adecuado, problemas de humedades que pueden afectar a la salud y elevadas facturas de luz y gas, cuando no en situaciones de pobreza energética cada vez más extendidas, hay que añadir mejoras necesarias en materia de conservación, accesibilidad y funcionalidad, porque, como apuntábamos antes, España ha cambiado desde el punto de vista sociodemográfico.
Dicho esto, la actividad en el sector de la rehabilitación ha crecido con fuerza en los últimos años gracias, fundamentalmente, al impulso de los fondos europeos Next Generation. En 2025, los Colegios de Arquitectos visaron 55.558 viviendas para gran rehabilitación frente a las 25.554 de 2019. Pero no basta. Las 55.558 viviendas visadas quedan muy lejos de las 96.000 que el PNIEC preveía para dicho año para cumplir con los objetivos europeos. Además, la Directiva europea de eficiencia energética de edificios (EPBD) exige reducir el consumo medio de energía primaria del parque residencial, al menos, un 16% en 2030 y entre un 20% y un 22% en 2035, sobre 2020. Al menos el 55% de esa reducción debe proceder de renovar el 43% de los edificios con peor rendimiento.
Los fondos europeos dejan dos lecciones. Una de transparencia: no existe balance oficial consolidado de viviendas efectivamente rehabilitadas frente a las 510.000 comprometidas. Otra de calidad: el Tribunal de Cuentas Europeo concluyó en su Informe Especial 20/2026 que se financiaron, sobre todo, renovaciones de profundidad intermedia y que el avance se mide en viviendas o superficie, no en energía ahorrada. De ahí que seamos tan insistentes en la importancia del acompañamiento técnico. La Red de Oficinas de Apoyo a la Rehabilitación de los Colegios de Arquitectos, con 39 puntos de atención, alcanzó en 2025 a 30.354 viviendas: un 63% de consultas profesionales y un 37% de particulares.
Los edificios no se rehabilitan solos. Necesitan diagnóstico, proyecto, encaje de ayudas y acompañamiento en una decisión que es comunitaria. Cuando desaparece el fondo, pero permanece la oficina, la actividad continúa. Cuando desaparecen ambos se pierde la estructura y hay que reconstruirla en el ciclo siguiente. Las ayudas del Plan de Recuperación exigían finalizar las actuaciones antes del 30 de junio de 2026. En estos cinco años hemos avanzado mucho, dada la práctica inexistencia de una cultura de la rehabilitación y hay que hacer todos los esfuerzos para mantener una inercia que redunda en el bienestar de la población.
En cuanto al cambio de uso y la densificación deben sumar, pero siempre con criterio urbanístico y no como atajo. El cambio de uso de edificios terciarios obsoletos es razonable donde puedan garantizarse habitabilidad, soleamiento, ventilación y accesibilidad equivalentes a la obra nueva. No lo es si exige rebajar esos estándares. La densificación tiene sentido donde redes, equipamientos y espacio público puedan absorberla. Y conviene no confundir el problema con la vivienda vacía. El 14,4% del parque está vacío, pero el 33,3% de esas viviendas se concentra en municipios de menos de 1.000 habitantes y solo el 7,5% en los de más de 250.000. Donde falta vivienda apenas hay vacías. Por eso, resulta crucial responder al problema habitacional desde la planificación del territorio y esto está ligado a una estrategia económica más general.
Precios
Las transacciones y el valor tasado permiten comparar vivienda nueva y usada. ¿Qué explica la diferencia y cómo afecta al acceso, en especial al de los jóvenes?
La diferencia entre vivienda nueva y usada existe, pero es estable y no explica el problema de acceso. Según las estadísticas del Ministerio de Vivienda y Agenda Urbana, en el segundo trimestre de 2026 el valor tasado medio de la vivienda libre fue de 2.355 euros por metro cuadrado: 2.737 en la de hasta cinco años y 2.343 en la de más de cinco. La brecha es del 16,8% y lleva años entre el 16% y el 17%. En el último trimestre la vivienda usada se encareció incluso algo más deprisa que la nueva.
Lo determinante es otra cosa: la obra nueva representa apenas el 9% de las compraventas que se realizan ante notario, frente al 59,1% de 2008. Con tan poca oferta nueva, es la segunda mano la que fija el precio.
El récord de precios es nominal. El máximo anterior del valor tasado se alcanzó en 2007. Descontada la inflación, el nivel actual sigue en torno a un 20% por debajo. La brecha territorial, en cambio, se ha ensanchado: Madrid supera los 4.089 euros por metro cuadrado y Extremadura no llega a 1.000.
El efecto sobre el acceso está medido. Según el Banco de España, el esfuerzo teórico para comprar vivienda se situó en el 38% de la renta bruta disponible del hogar mediano en el segundo trimestre de 2026, por encima del 35% que el propio Banco de España emplea como referencia de capacidad financiera de los hogares. La ratio entre precio y renta bruta disponible se sitúa en 8,4 años.
En los jóvenes, el efecto es severo. La tasa de emancipación es del 14,5%, el porcentaje más bajo de la serie iniciada en 2006. La edad media de salida del hogar familiar es de 30,2 años frente a 26,3 de media europea. El 67,1% de las personas de 18 a 34 años convivía con algún progenitor en 2025 y cerca de la mitad de quienes tienen entre 26 y 34 lo atribuye a no poder permitirse alquilar o comprar.
El dato agregado, además, oculta lo que ocurre con quienes sí se emancipan. Alquilar una vivienda completa cuesta de media 1.176 euros al mes, el 98,7% del salario medio de una persona joven asalariada, de modo que la única opción realista es compartir: el precio mediano de una habitación es de 400 euros, en torno a un tercio de ese salario, y la oferta de habitaciones ha crecido un 85,4% desde 2022. Emanciparse significa hoy, para la mayoría, pagar el precio de una habitación. Y la compra tampoco ofrece salida: sobre un precio medio de 223.000 euros, la entrada y los gastos ascienden a 66.900 euros, el equivalente a 4,7 años de salario íntegro. Quien destina al alquiler casi todo lo que ingresa no puede ahorrar esa cantidad, de manera que el acceso a la vivienda depende ya del patrimonio de la familia y no del trabajo. Todo ello está agudizando la brecha social y el riesgo de exclusión residencial en España, que, como alertan diferentes estudios, si no se toman medidas, es posible que se arrastre durante décadas.
Emanciparse significa hoy, para la mayoría, pagar el precio de una habitación
Una medida
Si pudieras aplicar una sola medida en 2027 para aumentar la oferta de vivienda asequible, ¿cuál sería y por qué?
El problema de la vivienda es complejo y, por lo tanto, reducir la solución a una única medida con el fin de incrementar la oferta de vivienda asequible sería ignorar la envergadura de la crisis. Como hemos venido insistiendo, se necesita una estrategia estable en el tiempo con medidas a corto, medio y largo plazo, pero no de forma sucesiva, como una secuencia de decisiones, sino que se activen en paralelo. No podemos perder tiempo. Entre esas medidas, la que tendría un efecto más inmediato sería desatascar todas las solicitudes de licencia de proyectos de vivienda visados. Sería la más efectiva porque no exige clasificar suelo, ni planeamiento, ni urbanización. El proyecto está redactado, visado y pagado, y lo único que falta es una resolución administrativa. Es más, el coste de no darla está cuantificado: según Asprima, cada año de demora, el coste final de la vivienda se encarece unos 13.000 euros. Como apuntaba en una respuesta anterior, ahí los Colegios de Arquitectos nos brindamos a aportar nuestra experiencia para ayudar a las Administraciones locales en la verificación documental sin menoscabar las tareas de supervisión que les corresponden para garantía de los ciudadanos.
A su vez, esta medida se puede compaginar con la movilización de suelo público ya urbanizado para constituir un parque suficiente y con carácter permanente en alquiler asequible y, por supuesto, no se puede perder ni un minuto en la transformación del parque existente. Urge rehabilitar los edificios para cumplir con los objetivos que establece Europa y devolverles la capacidad para responder, de forma adecuada, a las necesidades de sus habitantes.
Vall-llossera contrapone los 2,18 millones de hogares que el INE proyecta hasta 2041 a las 122.122 viviendas de obra nueva visadas el último año, y sitúa el primer atasco en unas licencias que rondan los doce meses frente a los tres legales. Su medida inmediata: resolver las licencias de proyectos ya visados, porque cada año de demora encarece la vivienda unos 13.000 euros.

 analiza con datos el déficit de vivienda, las licencias, el suelo, la rehabilitación y el acceso de los jóvenes)