
La Confederación Española de Asociaciones de Fabricantes de Productos de Construcción (CEPCO) ha publicado su informe mensual de coyuntura económica de octubre de 2026, con el análisis de las últimas cifras oficiales sobre la industria de materiales. El documento dibuja un sector que vende más fuera, inicia más viviendas y mantiene el paro muy por debajo de la media nacional, mientras la factura energética vuelve a tensionar los precios industriales hasta niveles que no se veían desde finales de 2022.
Comercio exterior: más ventas fuera, menos superávit
Las exportaciones de materiales y productos de construcción crecieron un 5,4% interanual en los ocho primeros meses de 2026, hasta alcanzar 18.958 millones de euros en el acumulado de enero a agosto, frente a los 17.994 millones del mismo periodo de 2025. Solo en agosto, las ventas al exterior avanzaron un 6,5% en tasa interanual.
Las importaciones crecieron todavía más, un 6,6%, de modo que el superávit comercial se situó en 2.035 millones de euros, un 3,9% inferior al registrado un año antes. En términos reales, una vez descontado el efecto de los precios, las exportaciones aumentaron un 2,1% en volumen, frente al 3,3% de las importaciones.
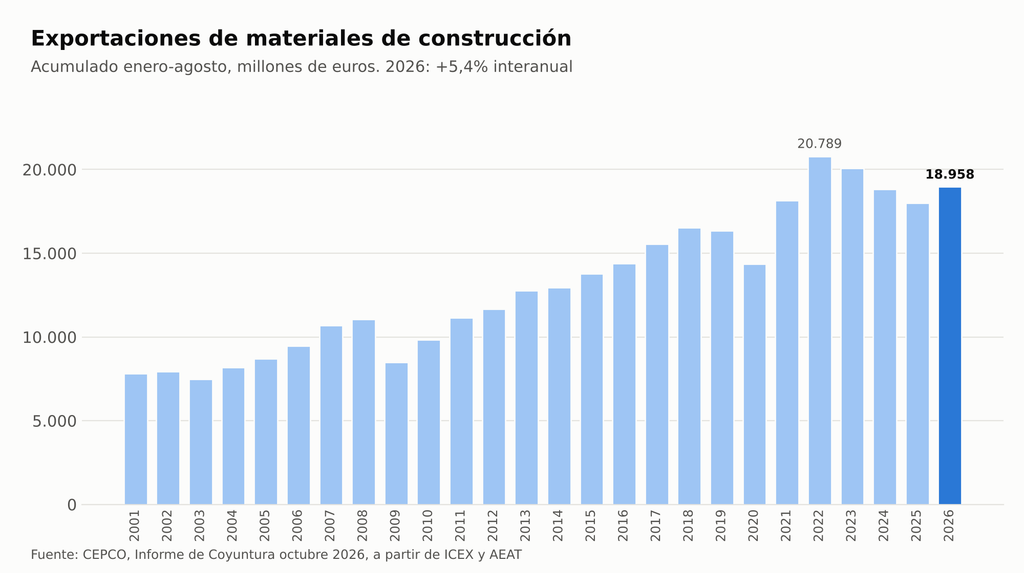
Las exportaciones de materiales de construcción suman 18.958 millones de euros entre enero y agosto, un 5,4% más que en 2025.
Por sectores, electricidad e iluminación lidera las exportaciones con 3.141 millones de euros, seguida de tubos, grifería, válvulas y equipos (2.724 M€), productos químicos (2.718 M€), azulejos y baldosas (2.284 M€) y trefilado y otros productos metálicos (2.205 M€). En saldo comercial, el mayor superávit corresponde a azulejos y baldosas, con 2.209 millones, seguido de las estructuras metálicas (810 M€). En el lado contrario, los productos químicos registran un déficit de 1.532 millones y los tubos, grifería, válvulas y equipos, de 685 millones.
Vivienda: el mejor arranque de año desde 2008
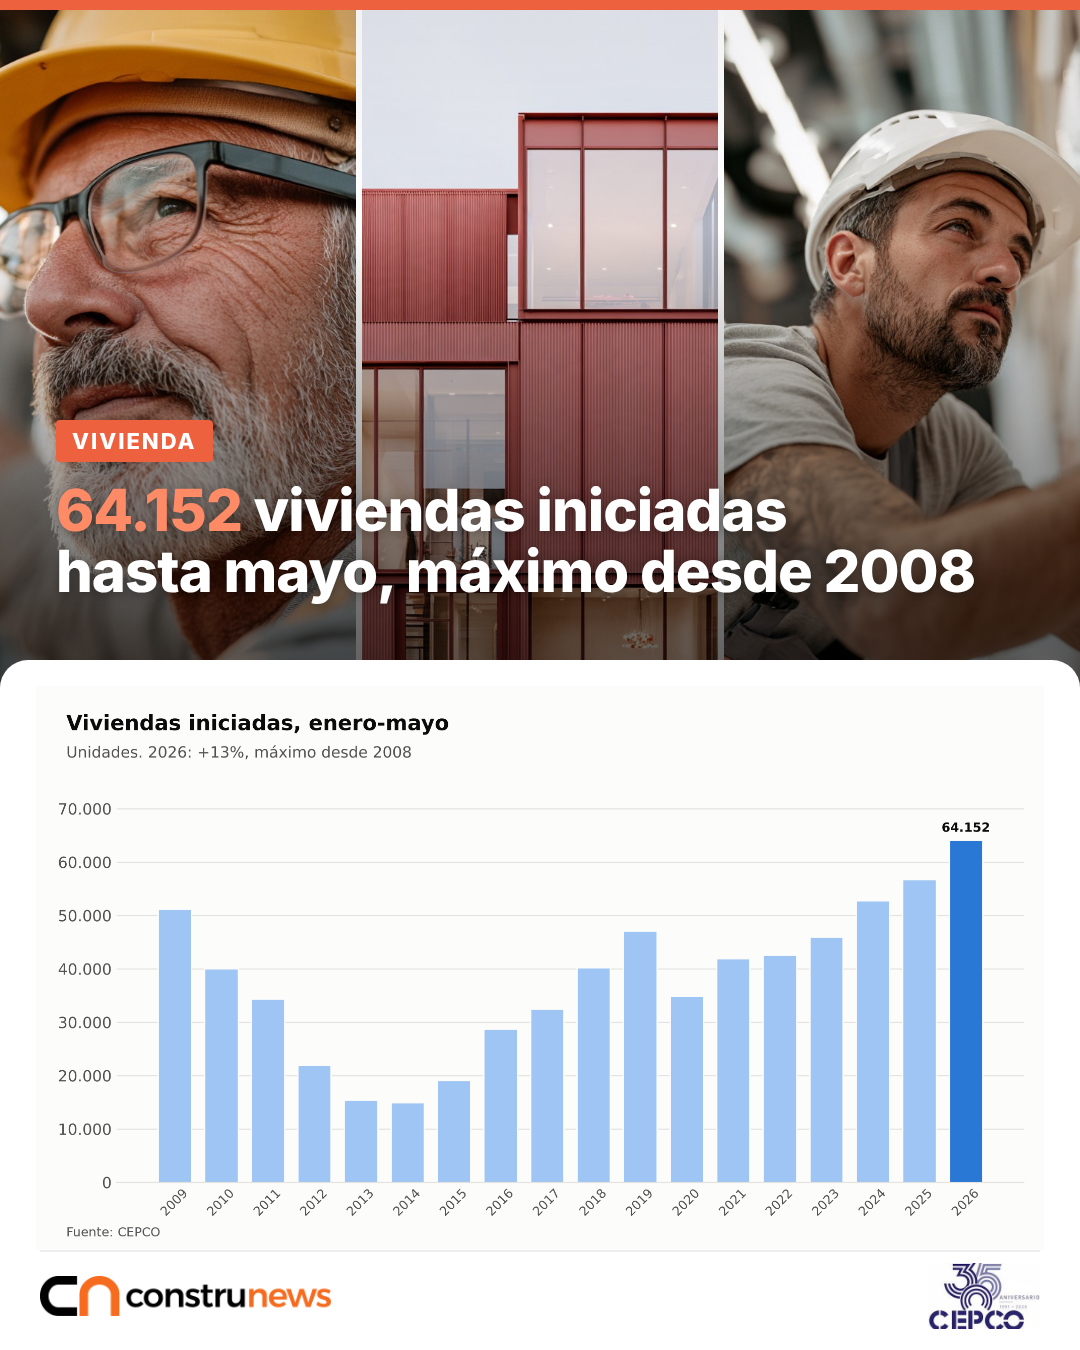
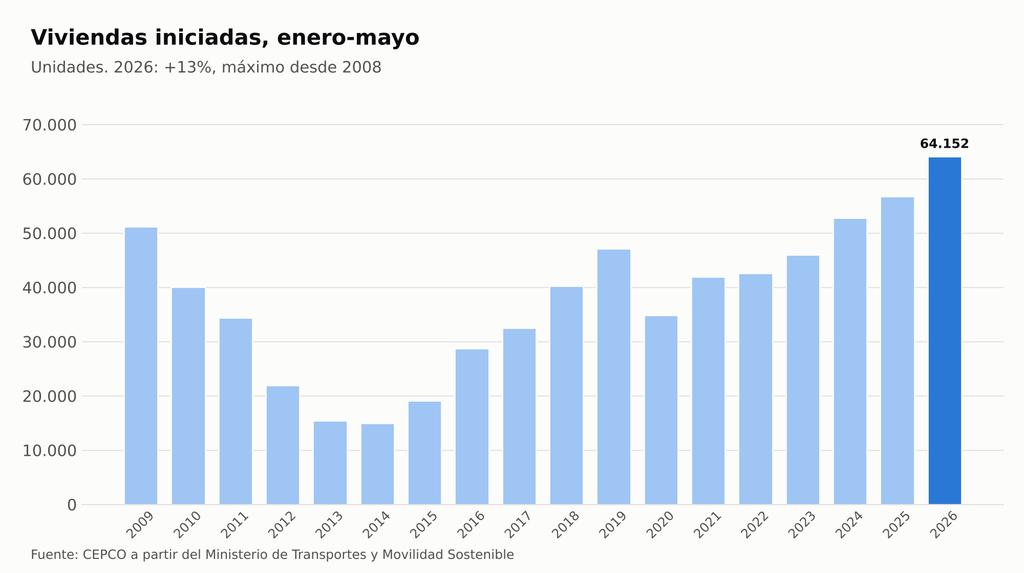
Entre enero y mayo de 2026 se iniciaron 64.152 viviendas, un 13% más que en el mismo periodo del año anterior (56.792) y el mayor volumen registrado para estos cinco primeros meses desde 2008. En términos interanuales acumulados, la cifra alcanza las 146.376 viviendas iniciadas. Las viviendas finalizadas suman 37.471 unidades entre enero y mayo y 90.458 en el interanual acumulado.
La reforma y rehabilitación sujeta a visado obligatorio registra incrementos interanuales del 1,7% en viviendas y del 0,7% en edificios. Sin embargo, en el acumulado del año se observan descensos del 1,7% y del 1,3%, respectivamente.
Las 64.152 viviendas iniciadas entre enero y mayo son la cifra más alta para ese periodo desde 2008.
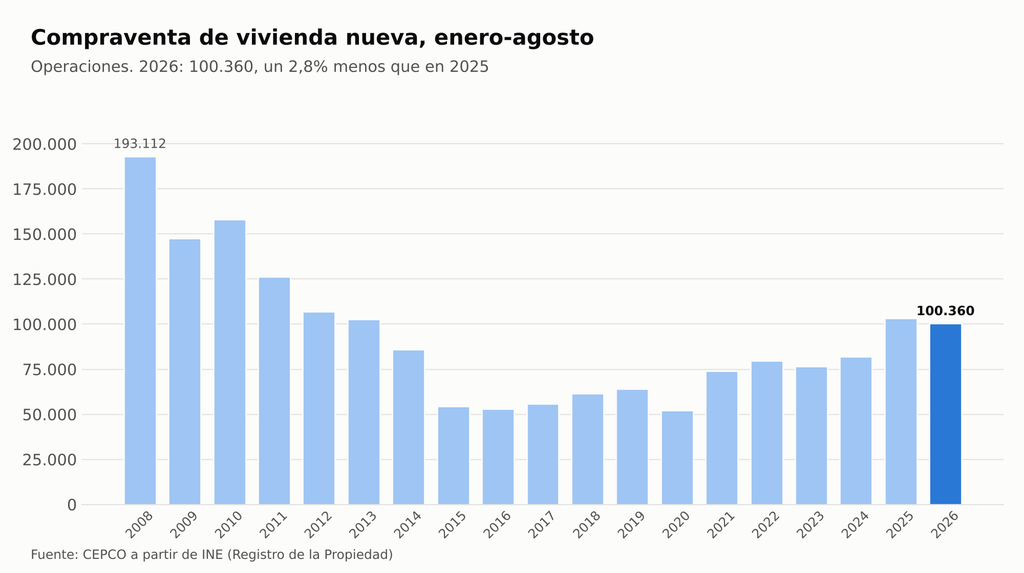
En cuanto al mercado, la compraventa de vivienda nueva supera las 100.000 operaciones en el acumulado de enero a agosto (100.360), lo que supone una caída del 2,8% respecto al mismo periodo de 2025, con una variación interanual acumulada del -1,7%. Solo en agosto, según los datos del INE recogidos en el informe, se vendieron 49.319 viviendas, de las que 10.521 fueron nuevas (el 21,3% del total).
Las compraventas realizadas por compradores extranjeros representaron el 13,3% del total nacional durante el primer semestre, con un descenso interanual del 13%.
Empleo: un paro 4,4 puntos por debajo de la media
La tasa de paro de los fabricantes de productos de construcción se situó en el 5,8% en el tercer trimestre de 2026, con más de 406.000 personas ocupadas (406.123). Esta tasa se encuentra 4,4 puntos porcentuales por debajo de la media nacional (10,2%), lo que, según CEPCO, evidencia una posición comparativamente favorable del empleo sectorial.
En paro registrado, el sector cerró septiembre con 23.905 desempleados, un 3,1% más que en agosto pero un 2,6% menos que un año antes (625 parados menos). Representan el 1% del paro total de la economía española y el 13,2% del paro de la industria.
Precios industriales: la energía dispara el IPRI
El Índice de Precios Industriales (IPRI) general alcanzó en septiembre una variación interanual del 18,3%, 5,1 puntos por encima de la registrada en agosto y su nivel más elevado desde noviembre de 2022. La tasa mensual fue del 4,0%.
Más del 80% de ese incremento corresponde a la subida de los costes energéticos. La tasa anual de la energía aumentó 16,3 puntos, hasta el 49,8%, la más alta desde octubre de 2022, por el alza de los precios de producción, transporte y distribución de energía eléctrica y, en menor medida, del refino de petróleo. Sin energía, el IPRI se situó en el 3,6%, 14,7 puntos por debajo del índice general. Los bienes intermedios subieron un 7,5%, su tasa más alta desde enero de 2023.
Más del 80% de la subida del 18,3% de los precios industriales en septiembre se debe al encarecimiento de la energía.
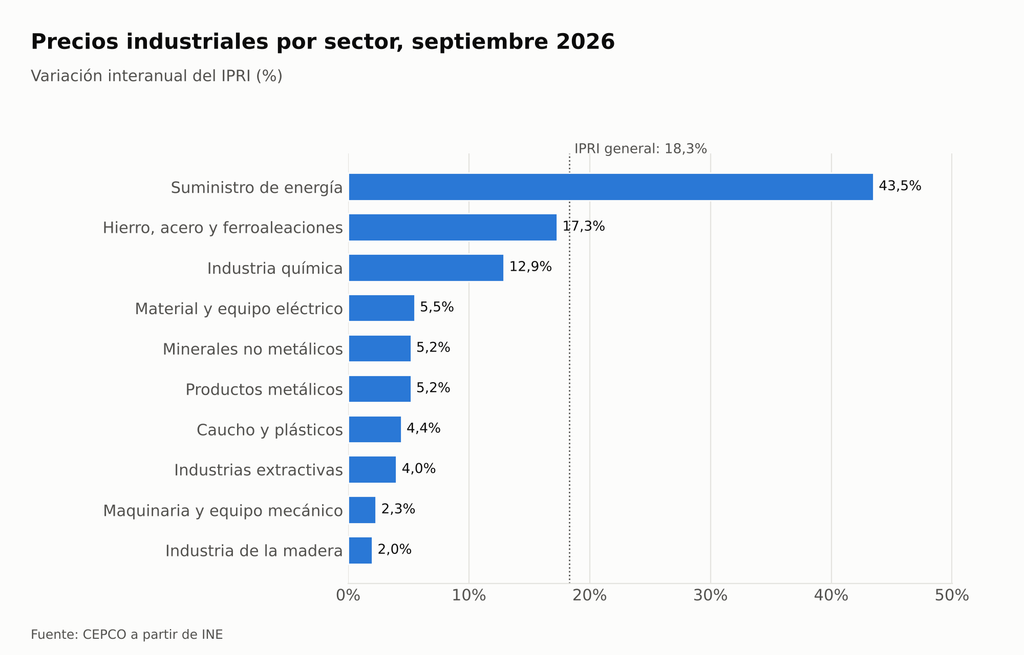
Por ramas vinculadas al sector, el suministro de energía sube un 43,5%, seguido de hierro, acero y ferroaleaciones (17,3%) y la industria química (12,9%). Los minerales no metálicos y los productos metálicos suben un 5,2%, y la industria de la madera registra el menor aumento (2,0%). Por comunidades, todas presentaron tasas positivas; las más altas se dieron en Canarias (45,9%), Principado de Asturias (44,9%) e Illes Balears (40,4%).
Producción: el cemento acumula tres meses de caídas
El informe recoge también señales de moderación en la actividad. El consumo de cemento se situó en septiembre en 1.367.833 toneladas, un 8,1% menos que un año antes, y encadena el tercer mes consecutivo de retrocesos. En los nueve primeros meses del año suma 12.364.731 toneladas, un 3% más que en 2025, frente al 4,7% que acumulaba hasta agosto. El Índice de Producción Industrial corregido creció un 1,5% interanual en agosto, 1,0 puntos menos que en julio.
Por último, CEPCO actualiza los principales índices de precios de energía hasta octubre y los de transporte hasta septiembre, junto con los correspondientes a materiales de construcción, con la información más reciente de los organismos oficiales y entidades reguladoras.
Destacado de datos (140 caracteres):
Metadescripción (140 caracteres):
Palabra clave SEO: