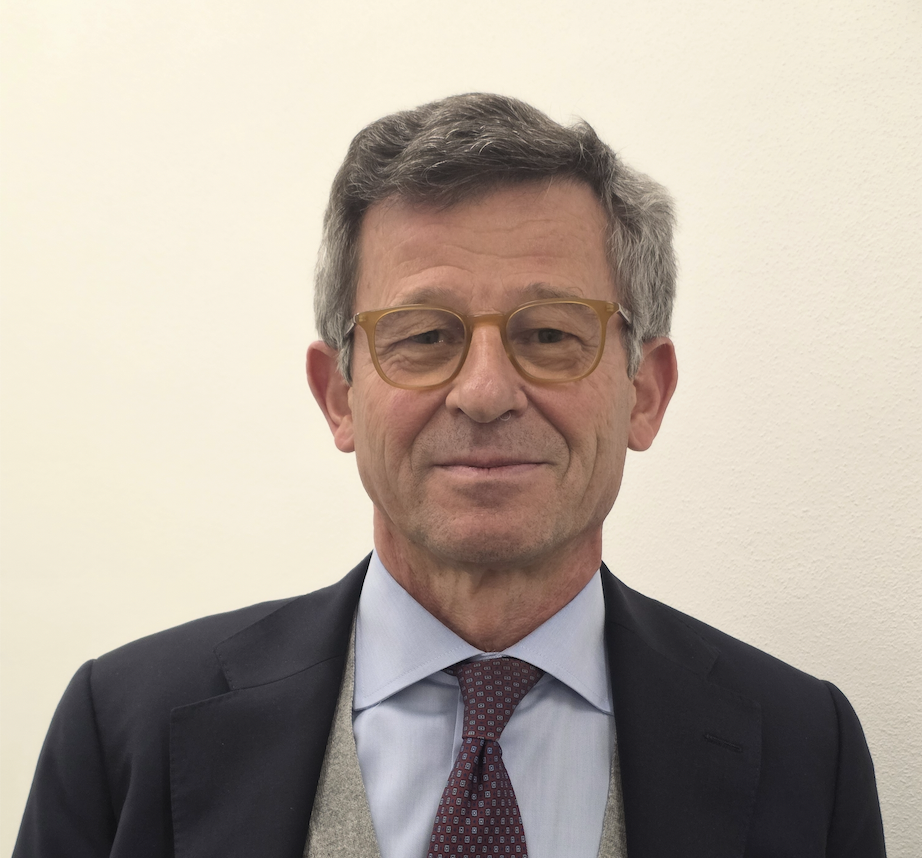

El monográfico de datos «La fabbrica e il cantiere», sobre la industrialización de la construcción en Italia, se presentará el 18 de noviembre en Rimini, en el marco de REMODULA Expo, primera edición de la feria dedicada a la construcción industrializada, sostenible y digital, que se celebra del 17 al 19 de noviembre en la Fiera di Rimini. El documento, impulsado por el Congresso di Architettura Avanzata e Costruzione 4.0 de REMODULA, que dirige Ignasi Pérez Arnal, y elaborado por Construnews, cruza datos oficiales de ISTAT, Eurostat y ANAC con la visión de expertos del sector, recogida a partir de un cuestionario común de diez preguntas. Estas declaraciones de Eugenio Kannès, Presidente de INCO Association, forman parte del monográfico.
INCO Association (INdustrializzazione delle COstruzioni) es la asociación que agrupa a las empresas y entidades italianas implicadas en la industrialización de la construcción, en el ámbito nacional y europeo, con sedes en Bruselas y Milán. Forma parte de la Task Force on Offsite Construction de la DG GROW de la Comisión Europea, cuyos trabajos arrancaron el 30 de junio de 2026. Desde esa posición, Kannès responde a las diez preguntas del monográfico: el momento del ciclo, la base industrial, la dimensión de las empresas, las diferencias territoriales, la contratación pública, las tipologías con más recorrido, el valor del tiempo, la mano de obra, los actores del mercado y una medida prioritaria.
Lo que dicen los datos del monográfico
Varias de sus respuestas tienen reflejo en las cifras del monográfico. Italia produjo en 2024 1.074,6 millones de euros en edificios prefabricados de hormigón, frente a 294,2 millones en España, pero con un tejido muy fragmentado: 12.991 empresas de carpintería para la construcción, con una media de 3,7 ocupados cada una (Eurostat). Entre 2015 y 2025 las administraciones publicaron 3.299 licitaciones de edificios prefabricados o modulares; en la escuela, el primer uso identificado, el 52,7 % son alquileres o soluciones temporales, y en conjunto suponen menos del 0,1 % de las licitaciones de obra (ANAC). En 2025 solo el 8,8 % de los nuevos edificios residenciales con permiso preveía terminar en 10 meses o menos, y el 25,8 % más de 30 meses (ISTAT). Y el 43,0 % de los ocupados en la construcción tiene 50 años o más (Eurostat).
El momento del ciclo
El sector de la construcción italiano viene de años de incentivos extraordinarios y fuerte actividad. ¿Cómo describiría la fase que se abre ahora? ¿Es un momento favorable o desfavorable para apostar por la industrialización?
Es sin duda un momento favorable. El problema de la vivienda asequible (Affordable Housing), que ha vuelto al centro de la agenda política europea y de los distintos Estados, hace necesaria, como ha señalado la UE, una transformación digital del sector de la construcción y la adopción de los Modern Methods of Construction, como condiciones para incrementar la oferta de vivienda en plazos reducidos.
Esto ha actuado como acelerador de las reflexiones sobre la industrialización de la edificación y, en general, sobre la modernización del sector de la construcción, ya iniciadas por inversores y empresas a raíz del aumento de los costes de construcción, de la dificultad para encontrar mano de obra y del continuo deterioro de la calidad de las construcciones tradicionales.
La base industrial
Italia tiene una larga tradición en la prefabricación de hormigón, madera y acero. ¿Cree que esta capacidad productiva se valora como merece en el mercado nacional? ¿En qué segmentos es más competitiva?
Esta capacidad productiva no se valora como merece, pero también necesita mejorar su oferta, y esto está estrechamente ligado al aumento de la demanda.
Las cadenas de valor de la madera y del acero están bien desarrolladas, con productos adecuados y un buen potencial productivo. La del hormigón también, pero se dirige casi exclusivamente al sector industrial, a la logística y a la gran distribución. En cambio, es muy limitada la oferta de sistemas de hormigón o híbridos (hormigón-acero-madera) dedicados específicamente al sector residencial, que hoy utiliza casi exclusivamente tecnologías muy tradicionales, y falta también una oferta adecuada de sistemas integrados para la construcción completa de edificios de dimensiones significativas.
La oferta de sistemas de hormigón o híbridos dedicados específicamente al sector residencial es muy limitada
La dimensión de las empresas
El tejido productivo italiano está formado en gran parte por pequeñas y microempresas. ¿Cuánto pesa la dimensión empresarial en la capacidad de producir en serie, invertir en automatización y afrontar grandes contratos? ¿Qué vías ve para superar este límite: agregaciones, redes, cadenas de suministro, capital externo?
Pesa muchísimo. En Italia hay unas 750.000 empresas, más del 95% pymes (unas 500.000 son empresas artesanas), y por tanto no tienen capacidad de inversión ni organizaciones adecuadas.
Hay que crear redes de empresas, favorecer formas de agregación tanto vertical como horizontal y prever formas de financiación bonificada o de concesión de garantías en apoyo a la financiación. Por ejemplo, la UE, a través del BEI u otros fondos, y el Gobierno podrían prever financiación en condiciones favorables, o conceder garantías a empresas que desarrollen sistemas adecuados para la construcción de Affordable Housing. Mientras la demanda no sea más robusta y con mayores garantías de continuidad y programabilidad, será difícil canalizar capital privado.
El territorio
¿Ve diferencias significativas entre las regiones italianas en la adopción de sistemas industrializados? ¿Qué factores las explican: la dinámica del mercado residencial, la tradición constructiva, la proximidad a las fábricas, la cultura de la promoción?
Sí, hay una mayor propensión en las regiones del norte. En el centro, y sobre todo en el sur y en las islas, la construcción tradicional está más arraigada, por factores culturales y a causa de un tejido industrial más débil, un mercado inmobiliario menos desarrollado y el menor coste de la mano de obra.
La contratación pública
¿Cómo utilizan hoy los órganos de contratación italianos las soluciones prefabricadas y modulares? ¿Las consideran una alternativa permanente a la construcción tradicional o sobre todo una respuesta a necesidades temporales y de emergencia?
Sobre todo, como una respuesta a necesidades temporales y de emergencia. La prefabricación no se ve como una verdadera alternativa, y la cultura proyectual está orientada a las soluciones tradicionales.
Escuelas, vivienda y servicios
¿En qué tipologías edificatorias, como escuelas, vivienda social, sanidad, oficinas públicas o deporte, podría la industrialización hacer la mayor aportación en los próximos años? ¿Qué haría falta para que la administración dé el salto de la solución provisional al edificio definitivo?
En la vivienda social. Hay que sensibilizar a la administración contratante sobre las ventajas de la edificación industrializada y, por tanto, sobre la necesidad de apoyar la evolución del sector de la construcción exigiendo, o al menos favoreciendo, el uso de sistemas industrializados desde el proyecto (después es demasiado tarde…), y previendo en los pliegos de licitación criterios de valoración que premien a quien los utilice.
Hay que favorecer el uso de sistemas industrializados desde el proyecto: después es demasiado tarde
El factor tiempo
Los plazos de obra en el sector residencial siguen siendo largos. ¿Cuánto vale realmente, en términos económicos y financieros, reducir la duración de una obra? ¿Es este el argumento más convincente para promotores, inversores y administraciones?
Es uno de los argumentos más convincentes: reducir los plazos significa reducir los costes indirectos de obra y los costes financieros, y anticipar los ingresos.
Sin embargo, el argumento más convincente sigue siendo el coste de construcción, y en esto hay que trabajar. En el ámbito de la edificación residencial y terciaria cuesta competir con los sistemas tradicionales, también por la escasa disposición de promotores y contratistas generales a valorar los beneficios económicos y financieros de la reducción de plazos, y los derivados de los menores costes de reparación de defectos, cada vez más frecuentes en las construcciones tradicionales.
Las personas
Al sector le cuesta renovar su fuerza laboral. ¿Trasladar parte de la producción de la obra a la fábrica es una respuesta concreta a la falta de mano de obra? ¿Qué competencias y perfiles profesionales harán falta?
Sin duda, sí. Hará falta, a todos los niveles, personal más formado en el uso de herramientas digitales. Y en las universidades de ingeniería, y sobre todo de arquitectura, hay que fomentar una mayor atención a la manera en que se construye, no solo a la imagen que se crea. Estética, funcionalidad, tecnología y sostenibilidad deben ir de la mano.
En las universidades hay que prestar más atención a la manera en que se construye, no solo a la imagen que se crea
El mercado y sus actores
¿Quién está liderando hoy la industrialización en Italia: grandes constructoras, fabricantes de sistemas, operadores de modular en alquiler, proyectistas, promotores? ¿Falta algún tipo de actor para que el mercado se estructure de verdad?
Los fabricantes de sistemas y las empresas especializadas, que sin embargo tienen todas una dimensión mediana-pequeña o pequeña, que es además la característica del tejido industrial italiano. La industrialización requiere inversiones importantes y organizaciones estructuradas; faltan actores de dimensiones significativas, y esto se refleja también en los costes.
Una medida prioritaria
¿Cuáles son los principales obstáculos entre normativa, contratación, financiación, seguros y cultura proyectual? Si pudiera señalar una sola medida para acelerar la industrialización en los próximos cinco años, ¿cuál sería?
Una sola medida no bastaría; hace falta un conjunto de medidas. Como mínimo, indicaría dos: la cultura proyectual y las modalidades de contratación.
Kannès dibuja un sector con unas 750.000 empresas, más del 95% pymes y unas 500.000 artesanas, sin la escala ni la financiación que exige industrializar. Ve en la vivienda social el campo prioritario y pide actuar sobre la cultura proyectual y la contratación pública.

 analiza la industrialización de la construcción en Italia para el monográfico de datos que se presenta en REMODULA)