

El cierre de 2025 dibuja un escenario complejo para el sector de los materiales de construcción en España. Mientras algunas variables muestran síntomas de estabilización tras un largo periodo de ajuste, otras confirman que persisten desequilibrios estructurales, especialmente en el comercio exterior y en la actividad edificatoria. Así lo refleja el último Informe de Coyuntura Económica de CEPCO, correspondiente a diciembre de 2025, que analiza la evolución de los principales indicadores del sector.
Comercio exterior: desaceleración de la caída exportadora y presión competitiva exterior
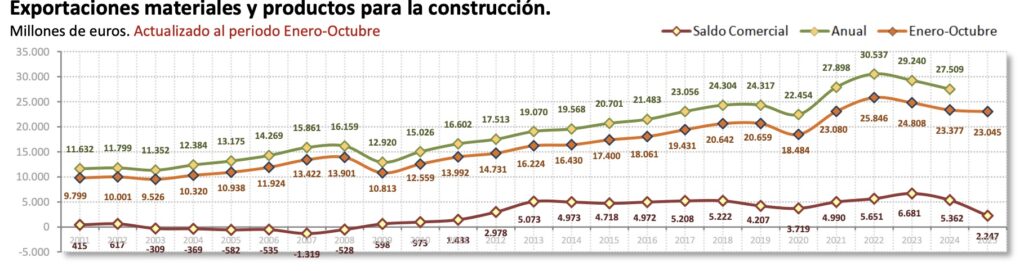
Las exportaciones de materiales de construcción mantienen una evolución negativa en el acumulado enero-octubre, con una caída del -1,4%. No obstante, el informe destaca una clara desaceleración del descenso, lo que apunta a una cierta estabilización de la demanda exterior tras más de dos años de retrocesos continuados. De hecho, el sector encadena ya treinta meses consecutivos de variaciones negativas en términos anuales, un dato que evidencia la persistencia de las dificultades estructurales en los mercados internacionales.
En términos interanuales, el comportamiento del mes de octubre confirma esta moderación: el retroceso exportador se sitúa en el -2%, nueve décimas por debajo del registrado en septiembre. Esta evolución sugiere una pérdida de intensidad en la contracción, aunque todavía lejos de una recuperación sostenida.
Por el contrario, las importaciones continúan creciendo con fuerza. Entre enero y octubre aumentan un 14,3%, lo que permite mantener un saldo comercial positivo de 2.772 millones de euros. Sin embargo, este superávit se reduce un 51% respecto al mismo periodo del año anterior, poniendo de relieve el deterioro del equilibrio exterior del sector.
Si se descuenta el efecto precio y se analizan los datos en volumen, el desequilibrio se acentúa aún más. En los diez primeros meses del año, las exportaciones registran una contracción del -3,9%, frente a un incremento del 11,4% en las importaciones. Esta divergencia refleja una creciente presión competitiva exterior y una mayor dependencia de producto importado, especialmente relevante en un contexto de transición energética y descarbonización industrial.
Vivienda: dinamismo en iniciaciones y compraventa, pero retroceso en finalizaciones
En el ámbito residencial, la actividad mantiene un tono moderadamente positivo, aunque con claros contrastes internos. La vivienda iniciada supera las 115.000 unidades entre enero y octubre, lo que supone un crecimiento del 7,6% respecto al mismo periodo del año anterior. En términos interanuales, el volumen asciende a unas 136.000 viviendas iniciadas, consolidando una tendencia de recuperación gradual desde mínimos históricos.
Sin embargo, las viviendas finalizadas muestran una evolución mucho menos favorable. En los diez primeros meses del año, la finalización de obra cae un 10,6%, lo que apunta a tensiones en los plazos de ejecución, dificultades financieras o una cierta ralentización en la culminación de proyectos iniciados en ejercicios anteriores.
La actividad de reforma y rehabilitación con visado obligatorio presenta un comportamiento desigual. En octubre, la reforma de vivienda crece un 0,8% interanual y supera las 24.000 actuaciones, confirmando su papel como segmento tractor en el contexto actual. En cambio, la rehabilitación de edificios registra un descenso del -1,3% en el mismo mes. En el acumulado del año, la reforma de vivienda avanza un 1%, mientras que la rehabilitación de edificios retrocede un -0,4%, reflejando una cierta pérdida de impulso tras el empuje inicial de los programas de rehabilitación energética.
Un indicador claramente positivo es la compraventa de vivienda nueva. En octubre supera las 131.000 operaciones, con un incremento del 18,7% respecto al mismo mes del año anterior y una tasa interanual del 22,5%. Estos datos consolidan el dinamismo de este segmento, impulsado tanto por la demanda interna como por compradores con mayor capacidad adquisitiva.

Precios industriales y estructura empresarial: señales de ajuste prolongado
En el ámbito de los precios, el Índice de Precios Industriales (IPRI) general registra en noviembre una tasa anual del -2,5%, marcada principalmente por el descenso de los componentes energéticos. En cambio, el índice sin energía aumenta seis décimas, hasta situarse en el 0,5%, reflejando la divergencia entre el comportamiento de la energía y el resto de la industria manufacturera vinculada a la construcción.
El informe actualiza además los índices de precios de la energía y el transporte a diciembre, y los de materiales de construcción a octubre, mostrando una mayor estabilidad tras los fuertes incrementos acumulados en ejercicios anteriores, aunque en niveles todavía elevados en muchos subsectores.
Finalmente, el censo de empresas fabricantes de productos de construcción confirma un proceso prolongado de ajuste estructural. En 2025, el número de empresas se reduce hasta las 27.500, un 1,8% menos que el año anterior y cerca de un 40% inferior al registrado en 2008. Este dato pone de manifiesto la concentración del sector y la desaparición de tejido empresarial tras más de una década de reestructuración.
Un sector entre la estabilización y los retos de competitividad
En conjunto, los datos del cierre de 2025 dibujan un sector que avanza hacia una cierta estabilización, pero que sigue afrontando importantes retos. La moderación de la caída exportadora y el dinamismo de la vivienda nueva conviven con una creciente presión competitiva exterior, una finalización de obra a la baja y un ajuste estructural todavía en curso. En este contexto, la evolución de la demanda interna, la política de vivienda, la inversión pública y el marco regulatorio europeo serán factores clave para definir la trayectoria del sector en los próximos ejercicios.
Otras noticias publicadas en Construnews