
Las empresas españolas de infraestructuras han vuelto a consolidarse entre los principales actores de la edificación mundial en un ejercicio marcado por la estabilidad de las grandes cifras globales y el repunte de las valoraciones bursátiles.
La novena edición del informe Global Powers of Construction (GPoC 2025), elaborado por Deloitte España, constata la solidez de las grandes cotizadas de nuestro país dentro de una industria internacional que navega en un entorno económico diverso y condicionado por la moderación de la actividad en mercados como el chino.
El valor bursátil conjunto de las 100 mayores constructoras cotizadas del planeta creció un 12% en 2025 hasta alcanzar los 892.716 millones de dólares.
Las constructoras españolas que cotizan en bolsa aceleran el paso frente al entorno global
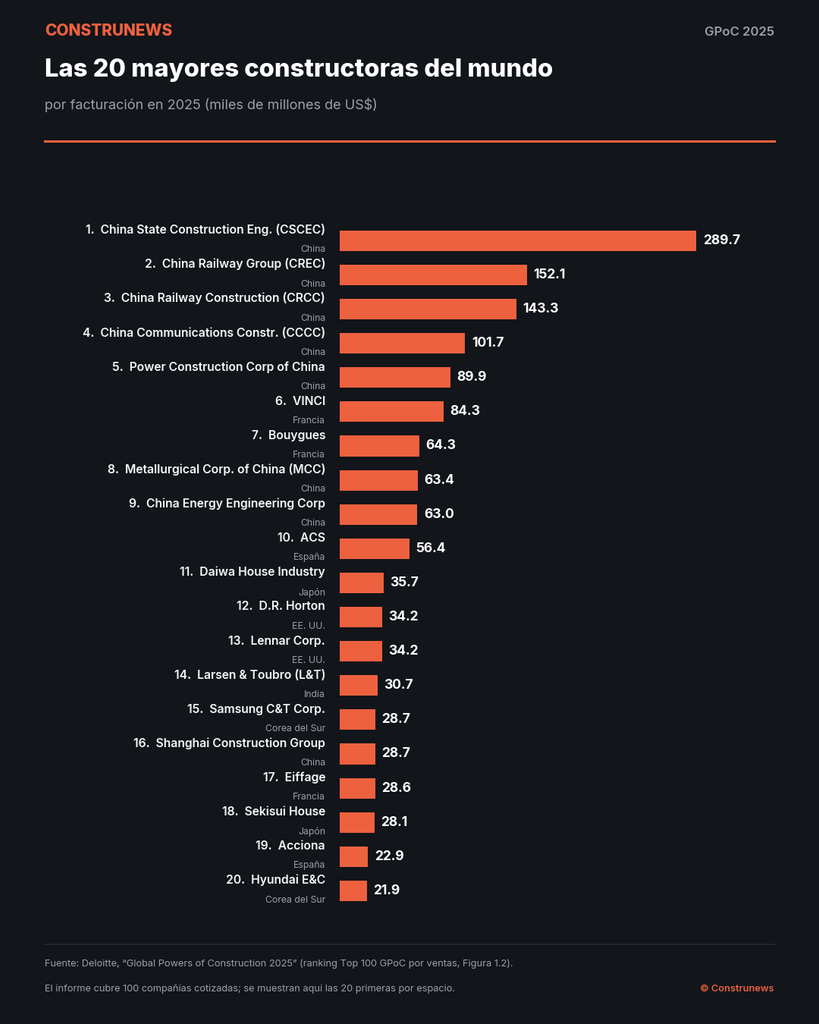
El análisis de Deloitte España certifica que los ingresos agregados de las 100 mayores compañías de construcción cotizadas del mundo se mantuvieron en niveles prácticamente planos durante 2025, con un ligero descenso del 0,4% en términos de dólares hasta situarse en los 1,972 billones de dólares. En contraste con esta moderación global, las siete compañías españolas presentes en el ranking de ventas, Grupo ACS, ACCIONA, Ferrovial, FCC, SACYR, OHLA y GRUPO SANJOSE, registraron un incremento medio conjunto de su facturación del 17,1% en dólares (un 12,1% en moneda local), alcanzando unas ventas agregadas de 112.529 millones de dólares.
España mantiene su posición dentro del ranking por volumen de ventas, representando el 5,7% de la facturación global del Top 100 y manteniéndose junto a Francia como el principal pilar del mercado europeo. En términos de capitalización bursátil, la valoración conjunta de las constructoras españolas escaló un 68,5% en dólares hasta los 97.326 millones de dólares, representando un 10,9% del total mundial.
El Grupo ACS encabeza el ranking mundial de ventas internacionales con 51.749 millones de dólares generados fuera de España, lo que equivale al 91,8% de sus ingresos totales.
Liderazgo internacional, diversificación y concesiones
El estudio elaborado bajo la dirección de Iván Rubio, Engineering & Construction leader de Deloitte España, resalta que el rendimiento de los grupos europeos ha estado fuertemente respaldado por su excelente posicionamiento estratégico en concesiones de infraestructuras, proyectos ligados a la transición energética y operaciones en el exterior.
Europa se consolida como la región más internacionalizada del planeta, con un 67% de las ventas agregadas registradas fuera de sus países de origen. En esta clasificación, Grupo ACS figura en el primer puesto absoluto por ingresos internacionales a nivel global con 51.749 millones de dólares. Por su parte, otras firmas españolas del Top 30 mundial muestran elevados ratios de actividad exterior, como Acciona, que genera un 77,7% de sus ventas en el mercado internacional (17.771 millones de dólares).
El informe también sitúa a Ferrovial como la cuarta compañía del mundo en capitalización bursátil dentro del sector, con un incremento del 55,4% que eleva su valor a 47.622 millones de dólares. Asimismo, destaca la revalorización de ACS (+98,6% en bolsa) y de Acciona (+94,0%), impulsadas por la creciente aportación de activos concesionales y servicios energéticos e industriales.
Las constructoras españolas del Top 30 cerraron 2025 con una rentabilidad sobre recursos propios (ROE) destacada, alcanzando un 19,0% en el caso de ACS y un 16,4% en Acciona.
Motores de transformación y perspectivas hasta 2030
A pesar de las tensiones inflacionarias breves y la prolongación de tipos de interés relativamente elevados, las perspectivas a medio y largo plazo para el sector de la edificación y las infraestructuras continúan sustentadas en potentes vectores estructurales. Deloitte subraya que la urbanización creciente, las exigencias de la transición energética, la modernización del transporte y el impacto de la inteligencia artificial a través de la construcción de infraestructuras digitales y data centers constituyen las mayores fuentes de demanda de capital para los próximos años.
El crecimiento global del sector prevé recuperar tracción con una tasa anual media de crecimiento (CAGR) del 5,9% hasta el año 2030. La capacidad de estructurar y financiar grandes obras bajo modelos de colaboración público-privada sitúa a los grupos españoles en una posición competitiva ventajosa dentro de las prioridades de inversión global en Europa, Norteamérica y Latinoamérica.