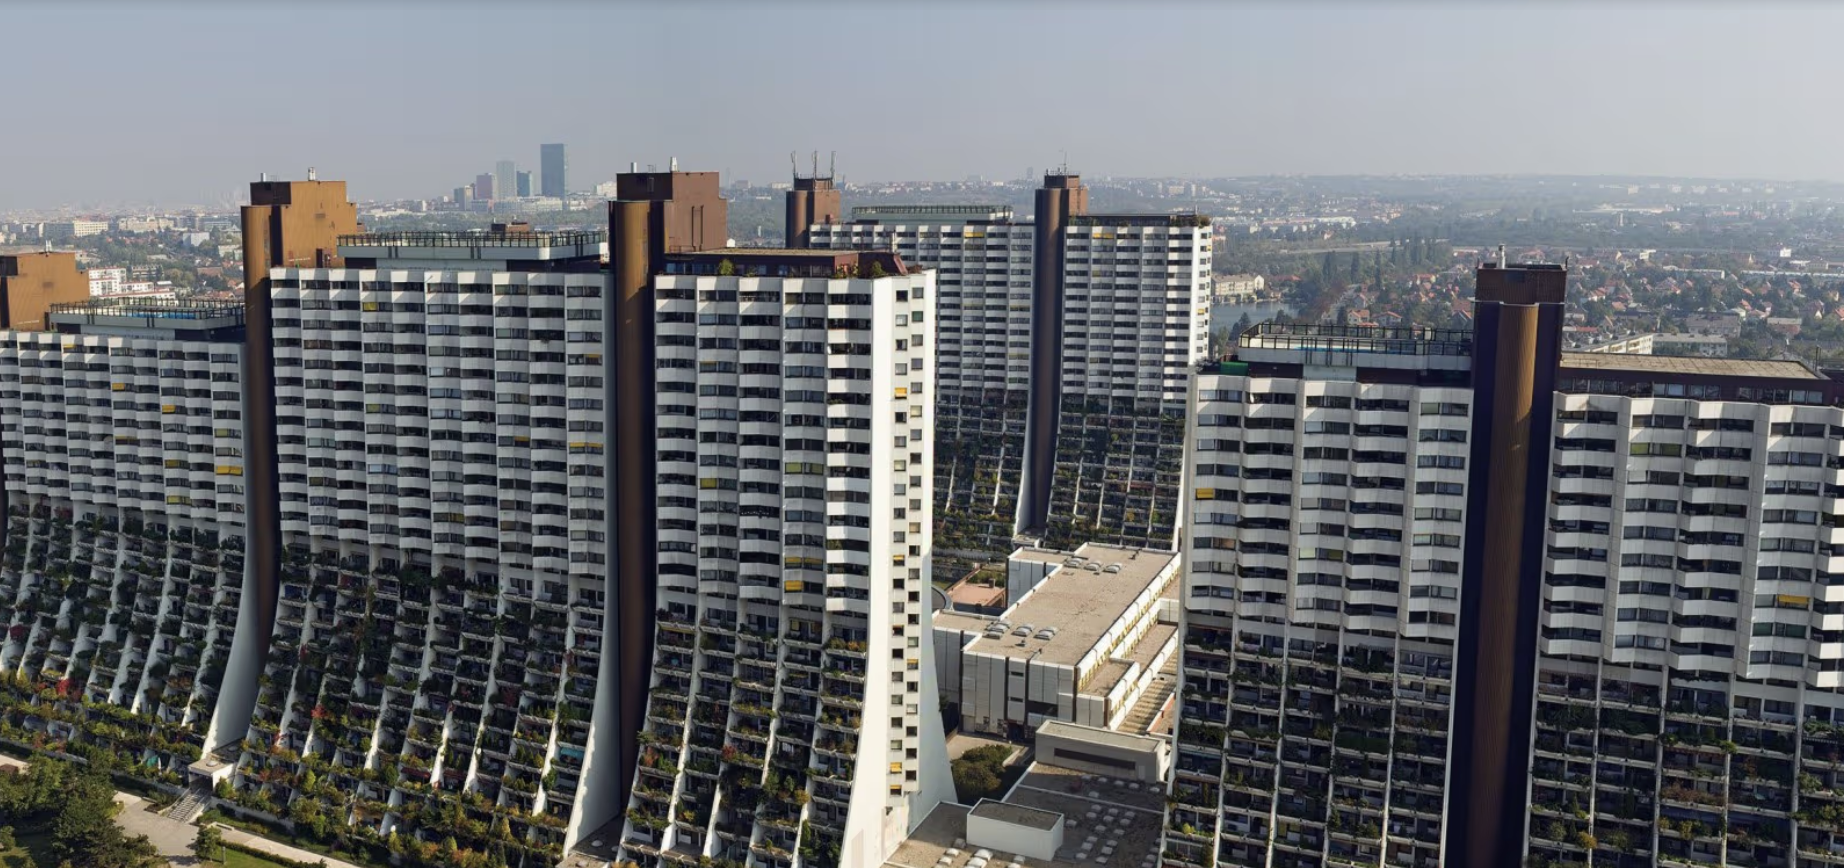

El debate en torno a la accesibilidad a la vivienda y la modernización de los procesos constructivos suele abordar el riesgo financiero y la estabilidad de la demanda como dos desafíos independientes. Sin embargo, el análisis del sistema residencial en Austria demuestra que la integración de ambos factores en una arquitectura legal única transforma la financiación en una infraestructura continua.
En un contexto europeo marcado por el encarecimiento de la edificación y las trabas en el acceso al crédito, la experiencia austríaca ofrece claves operativas sobre cómo retener el capital en el sector para dinamizar la oferta, promover la estabilidad del mercado y sentar las bases para la penetración real de la construcción industrializada. Artículo de Josep A. Vila Sensada, director del CCIC – Cluster Construcció Industrialitzada.cat
El mecanismo legal de utilidad pública y la limitación de la rentabilidad
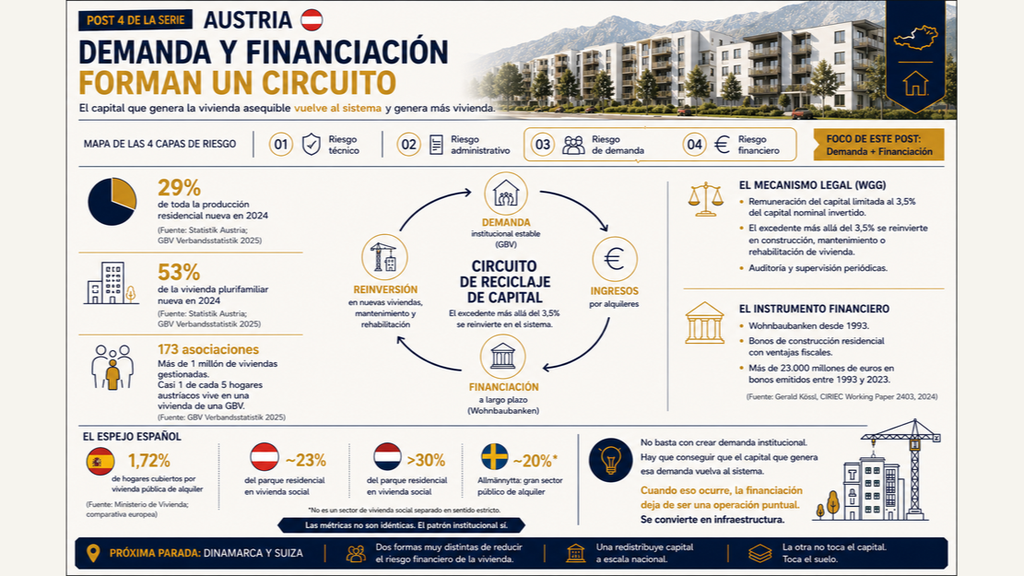
El pilar fundamental sobre el que se estructura el sistema austríaco es la Ley de Utilidad Pública de la Vivienda (WGG). Este marco normativo regula la actividad de las Gemeinnützige Bauvereinigungen (GBV) o asociaciones de vivienda de utilidad limitada, determinando un modelo económico con normas estrictas sobre el retorno de la inversión.
De acuerdo con el texto regulatorio (14 Abs.1 Ziff.3 de la WGG), la remuneración del capital invertido por los socios en las GBV está limitada con carácter general al 3,5%. Este margen únicamente puede incrementarse hasta un máximo del 5% en caso de que aumenten los tipos de referencia de la deuda pública nacional. Cualquier plusvalía o excedente económico generado por encima de este umbral no puede distribuirse como beneficio corporativo; la ley impone su permanencia obligatoria dentro del sistema.
El sistema austríaco no funciona como un fondo de inversión, sino como un circuito cerrado de reciclaje de capital donde cada euro generado se reinvierte en nueva vivienda.
Estos recursos acumulados deben reinvestirse en la adquisición de suelo, la edificación de nuevas promociones, o el mantenimiento y la rehabilitación de los activos existentes. A través de este mecanismo de reciclaje de capital respaldado por auditorías y supervisión pública periódica, la demanda no solo genera ingresos por arrendamiento o gestión, sino que realimenta de forma automática la capacidad de financiación de nuevos desarrollos sin necesidad de estructurar operaciones de crédito desde cero en cada proyecto.
Los Wohnbaubanken y la movilización del ahorro privado
Junto a la disciplina de capital de la WGG, la arquitectura financiera austríaca se apoya desde 1993 en los Wohnbaubanken: entidades bancarias especializadas encargadas de canalizar el ahorro privado hacia el parque residencial mediante la emisión de bonos de construcción con incentivos fiscales.
Entre 1993 y 2023, este instrumento de financiación garantizada movilizó más de 23.000 millones de euros. La emisión de estos títulos estructurados a largo plazo permite dotar de liquidez al sector mediante un flujo constante de fondos de origen privado, evitando la dependencia exclusiva de las transferencias presupuestarias directas del Estado.
Con más de 23.000 millones de euros emitidos en bonos residenciales, Austria demuestra la efectividad de crear herramientas financieras de continuidad.
En el ejercicio 2024, un periodo caracterizado por la caída generalizada de los permisos de edificación residencial en Austria a sus cotas más bajas desde 2010, las GBV actuaron como un elemento contracíclico. Estas organizaciones asumieron el 29% de la producción total de nueva vivienda en el país y alcanzaron una cuota del 53% en el segmento plurifamiliar. Actualmente, el sistema GBV engloba a 173 asociaciones y administra más de un millón de viviendas, atendiendo a casi uno de cada cinco hogares en Austria.
Viabilidad financiera para la adopción de la construcción industrializada
La continuidad del capital y la estabilidad de la demanda institucional alteran la secuencia habitual con la que la edificación asume la tecnología industrializada. Mientras que en mercados como el de los Países Bajos la penetración del modelo modular proviene de la estandarización técnica y la certificación previas, la experiencia austríaca sugiere que la estabilidad de los flujos financieros es la que crea el entorno propicio para la escala industrial.
En proyectos documentados de edificación residencial de madera mediante la combinación de componentes prefabricados y sistemas modulares en serie, como los desarrollados en las localidades de Schruns y Judenburg mediante soluciones tipo Purelivin, , la reducción de los plazos de ejecución en obra alcanzó hasta un 75%. El control sobre los plazos y los costes que posibilita la industrialización encaja directamente con la operativa de las GBV, que requieren optimizar la inversión para operar bajo márgenes de rentabilidad acotados.
La reducción de hasta el 75% en plazos de obra con construcción modular en madera demuestra que la certidumbre financiera acelera la innovación técnica.
Brecha de escala y lecciones para el contexto español
Al analizar las métricas en el ámbito internacional, las diferencias en la dimensión de los parques públicos resultan notables. Según datos del Ministerio de Vivienda y Funcas correspondientes a marzo de 2026, España cuenta con aproximadamente un 1,72% de hogares cubiertos por vivienda pública de alquiler. En contraste, los datos recopilados en el indicador PH4.2 de la Base de Datos de Vivienda Asequible de la OECD (2024) posicionan a Austria con cerca de un 23% de su parque residencial integrado en modalidades de vivienda social (desglosado en un 16% en alquiler gestionado por asociaciones de utilidad limitada y un 7% bajo la fórmula de propiedad subvencionada). Por su parte, los Países Bajos superan el 30% en este tipo de cobertura.
Aunque España ha iniciado la aplicación de instrumentos para promover la vivienda dotacional y la colaboración público-privada, carece aún de una infraestructura financiera permanente equivalente a los Wohnbaubanken o de un mandato normativo de reinversión obligatoria para los operadores de utilidad pública. La experiencia de Austria indica que la contención del riesgo de demanda mediante compradores institucionales exige, como paso complementario, garantizar que el excedente generado por el propio uso de la vivienda retorne al sistema para sostener la oferta de forma indefinida.
El sistema residencial austríaco demuestra que limitar por ley la retribución del capital al 3,5% y canalizar 23.000 millones de euros en bonos especializados transforma la edificación asequible en una infraestructura financiera autosustentable. Fórmulas de reinversión continua como la WGG ofrecen un modelo probado para dar escala y certeza operativa a la construcción industrializada frente al 1,72% de cobertura pública registrado en España.