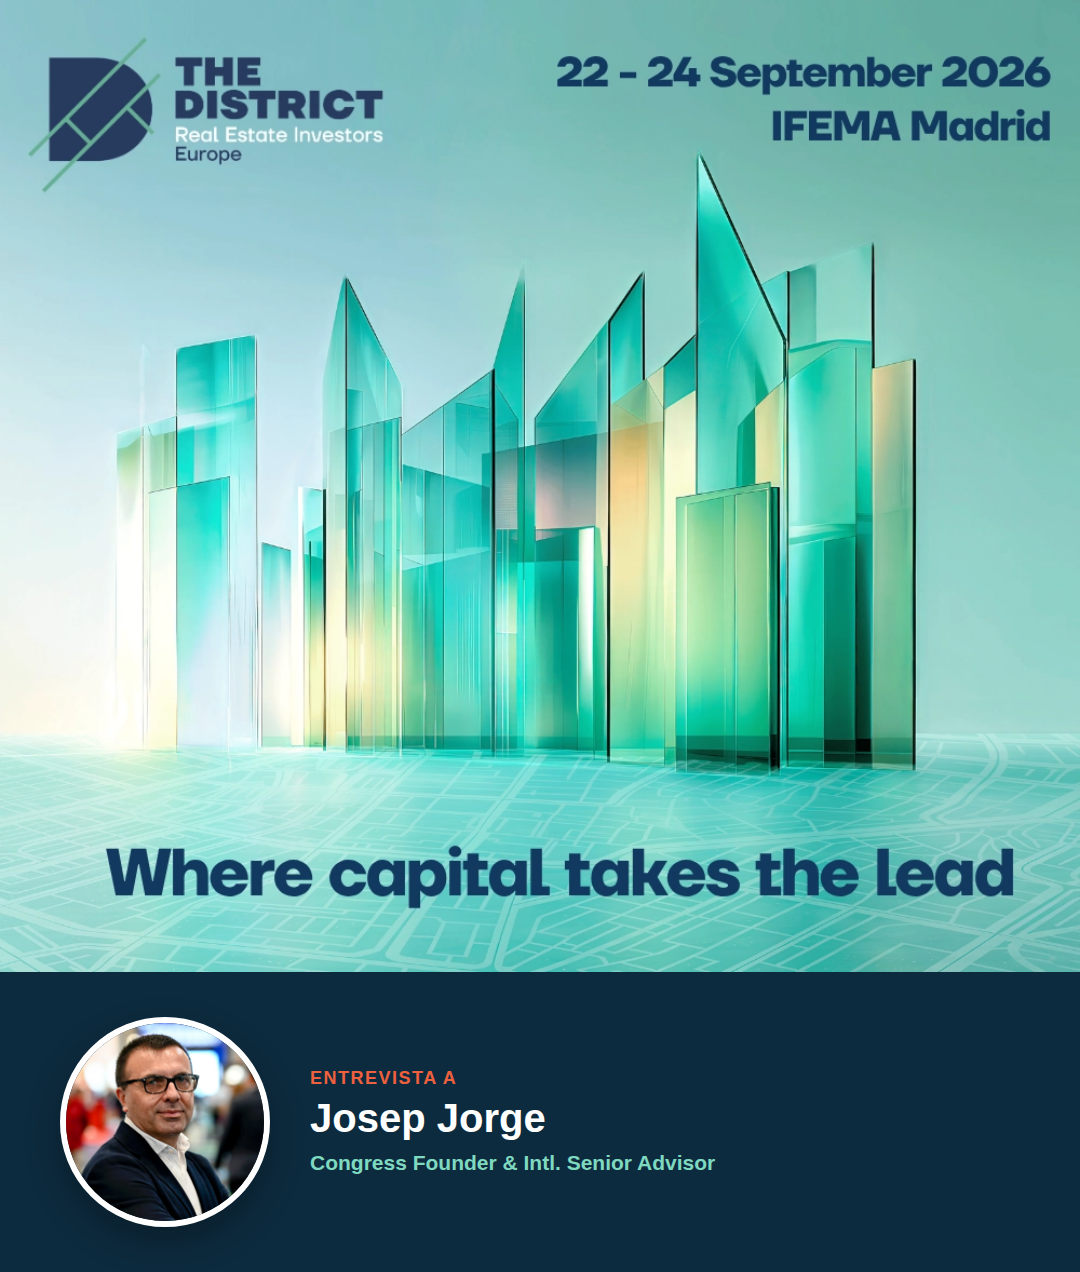

El congreso internacional de inversión inmobiliaria The District prepara su quinta edición tras consolidar una trayectoria de crecimiento exponencial desde su fundación en 2022. Tras cerrar su última edición en 2025 alcanzando los 15.000 asistentes profesionales, el evento dará un nuevo salto de escala y proyecta superar los 20.000 participantes internacionales en 2026. Esta dimensión operativa y de convocatoria sitúa a la cumbre en volúmenes equivalentes a los de citas históricas y consolidadas del sector como MIPIM.
La evolución responde al afianzamiento del encuentro como la plataforma transaccional y de capital de referencia para el sur de Europa, abarcando la actividad inmobiliaria de España, Portugal, Italia y Grecia, y a la activación de un eje estratégico diseñado para actuar como la pista de aterrizaje principal del capital, talento y oportunidades procedentes de Latinoamérica.
En esta entrevista en profundidad, Josep Jorge, Congress Founder & Intl. Senior Advisor de The District, desglosa las claves estructurales del evento, el comportamiento de las principales magnitudes macroeconómicas, la reconfiguración estratégica de los asset classes a raíz del auge de los centros de datos, los criterios ESG y la necesidad de impulsar la industrialización a escala para paliar la crisis de acceso a la vivienda.
¿En qué punto de madurez se encuentra The District y cómo ha evolucionado el perfil del inversor global que acudirá a la próxima edición de 2026?
Este año para nosotros supone un salto espectacular. Empezamos en 2022 en Barcelona y durante cuatro años hemos ido desarrollando un evento que desde el primer momento tenía dos vertientes clarísimas. La primera era que se trataba de un evento internacional hecho en España, concretamente en Barcelona en ese momento, lo que requería que fuera un evento que se hiciera íntegramente en inglés. Cuando empiezas de cero un evento con una base inmobiliaria, normalmente el ecosistema local lo que te pide es hacerlo en el idioma local y en la cultura local, sea en castellano o en catalán. Pero desde el primer momento impusimos el inglés porque intentamos aplicar la visión que teníamos: era la oportunidad para el mercado inmobiliario español de acoger un evento inmobiliario internacional y lucir sus mejores caras, lo que requería que fuera cómodo para el visitante y el participante internacional desde el inicio.
El segundo punto que pusimos sobre la mesa fue que este no era un evento puramente inmobiliario, sino un evento de negocio inmobiliario. El matiz es muy importante porque donde incidimos es especialmente en la parte de los recursos económicos. Con lo cual, el capital y, de forma extendida, los inversores y los financiadores son los auténticos protagonistas del evento, porque es para ellos para quienes organizamos la mayor parte de los contenidos, para que puedan, sobre todo, explicarse. Explicarse ante una audiencia que es el resto de la cadena de valor del sector inmobiliario. Al explicar los inversores cómo ven el negocio, cómo ven las perspectivas y dónde invierten los recursos que ellos gestionan o poseen, facilitan que el resto del sector entienda cómo de alineados o desalineados están en su actividad inmobiliaria, dónde están las oportunidades, dónde está la madurez y dónde está el final de ciclo. Todo ello con una visión del dinero muy pragmática: no me hables del futuro, háblame del presente y del futuro más inmediato. Por eso situamos en un horizonte de doce a dieciocho meses la perspectiva de los contenidos que abordamos.
El tercer ángulo que incorporamos desde el principio fue la parte de innovación, no entendida estrictamente como la aplicación de tecnología, sino como la evolución de los modelos de negocio. Esto tiene mucho que ver con cómo la demanda requiere nuevos formatos, nuevos contratos y nuevos vínculos con los inmuebles, que por definición son activos más estáticos y tradicionales. Requieren una adaptación para lograr dar satisfacción a esta demanda que es evolutiva, no solo en la forma de desarrollar proyectos inmobiliarios, sino también proyectos empresariales. No solo se trata de que nuevas compañías o startups estén presentes para dar respuesta a los retos del mercado, sino de compañías que faciliten la operabilidad y explotación de los espacios, orientándose mucho más hacia el uso. Esa fue la base de la que partimos en 2022.
A partir de ahí, arrancamos con una asistencia de poco más de siete mil personas, lo cual estaba muy bien para un primer evento, y fuimos creciendo hasta doblar las cantidades en 2025, cuando cerramos con casi quince mil asistentes. Trasladamos el evento a Madrid porque hemos logrado uno de nuestros primeros objetivos: construir la plataforma de referencia del sur de Europa. The District es hoy ya un referente para esta subregión del mercado europeo, que abarca el mercado portugués, español, italiano y griego. Esta zona tiene unas características muy interesantes: primero, una enorme atracción de capital internacional; segundo, una mejora del rendimiento económico de los negocios inmobiliarios respecto al resto del continente europeo; y tercero, un mayor dinamismo en los modelos de negocio debido a temas generacionales y a un factor clave como la atracción de talento internacional e inmigración. Situar el evento en el centro de la península ibérica busca reflejar institucionalmente que nos posicionamos orientados al inversor institucional e internacional.
La segunda palanca estratégica es la conexión con el mercado latinoamericano. El hecho de construir una plataforma potente en el sur de Europa hace que, por afinidades culturales y sociales con Latinoamérica, The District sea la pista de aterrizaje natural para conectar el capital, el talento y las oportunidades de negocio de Latinoamérica con Europa de forma bidireccional. Facilitamos una mejor comprensión de esos mercados a los europeos y viceversa. Madrid y Lisboa se han convertido en dos grandes capitales de atracción del capital latinoamericano, que es un capital menos institucional, más privado, procedente de familias vinculadas a sectores industriales y muy próximo al concepto del family office. Para 2026, esto ha supuesto un crecimiento del 35% en el número de asistentes, pasando de casi quince mil a superar las previsiones de veinte mil asistentes internacionales, alcanzando la escala de eventos históricos como MIPIM en Cannes.
The District se consolida como la pista de aterrizaje natural para conectar de forma bidireccional el capital, el talento y las oportunidades de negocio entre Latinoamérica y Europa.
El entorno macroeconómico actual está afectado por fluctuaciones en los tipos de interés y tensiones inflacionistas. ¿Cómo afecta esta coyuntura a la captación de capital y al negocio inmobiliario?
Es evidente que en un evento de negocio inmobiliario donde los intervinientes son mayoritariamente gestores de capital, lo que busca el gestor es darle un rendimiento al inversor y gestionar la exposición al riesgo. Por eso es importante tener diversificación en las inversiones. El sector inmobiliario está dentro del ámbito de las inversiones alternativas. No es renta fija ni renta variable; estás invirtiendo en activos reales, no en contratos de valor, sino en inmuebles.
El elemento más defensivo por el cual los inmuebles son adecuados en cualquier cartera de inversión es porque tienen una especial protección contra la inflación. Normalmente, los ingresos de explotación de estos inmuebles están vinculados o tasados a la evolución del IPC. Eso hace que tradicionalmente el sector sea un elemento defensivo en escenarios de inflación creciente o descontrolada. La inflación que estamos volviendo a sufrir a nivel mundial por el shock energético y por los conflictos geopolíticos, bélicos o comerciales elevaba el coste de las materias primas, lo que impacta en la inflación, pero precisamente el sector inmobiliario te protege contra la pérdida de valor del dinero porque los contratos de alquiler van ligados a la evolución de la inflación.
Por otro lado, este es un sector intensivo en capital que utiliza el apalancamiento financiero. Que aumente el tipo de interés o el coste de la financiación hace que financiarse sea más costoso. Sin embargo, se está visualizando un cambio estructural en el mercado: el balance entre inversión privada y financiación se ha equilibrado. Hay mucho más capital disponible en el mercado para invertir directamente, por lo que no es tan necesario endeudarse. El ratio entre capital y apalancamiento se puede ajustar: si el coste de la financiación es elevado, se puede reducir el nivel de endeudamiento aumentando el nivel de inversión directa. El mercado tiene mecanismos para absorber esto porque existe un exceso de liquidez.
Además, la inversión alternativa dentro del mercado inmobiliario cuenta con un asset class estrella y muy destacado: los data centers o centros de datos. Lo que fue hace diez o quince años el boom de la logística relacionado con el e-commerce, hoy lo están siendo desde hace tres o cuatro años los centros de datos, debido al crecimiento e impacto de la inteligencia artificial. El sector inmobiliario se ha dirigido a invertir en la infraestructura base de la IA. Los centros de datos son activos inmobiliarios tratados como tal por el sector que están generando crecimientos de rendimiento muy elevados porque existe mucha más demanda de centros de datos de la que la oferta es capaz de poner en el mercado. El valor y las rentas que genera un centro de datos lo convierten en el producto estrella en un momento con presión inflacionista e incremento de costes de financiación, con una infraestructura impulsada al 100% por el capital privado, promotores e inmobiliarios.
Los centros de datos se han convertido en el activo estrella de la inversión alternativa al ser la infraestructura física base que requiere el despliegue de la inteligencia artificial.
Respecto a las distintas tipologías de activos, ¿cómo está evolucionando el segmento del residencial habitacional frente a otros formatos de living?
Aquí hay que separar el mundo residencial o lo que llamamos living. El residencial es hoy muy complejo. Estamos acostumbrados a verlo como la vivienda en compra o en alquiler habitual, pero existen muchos formatos de residencial para atender necesidades distintas: residencias de estudiantes, residencias para personas mayores (senior living), apartamentos turísticos, etc. Son necesidades residenciales de carácter temporal o por segmentos que han evolucionado hacia grandes grupos que gestionan la explotación de esta oferta.
Estos negocios son muy asimilables a la explotación hotelera y tienen una actividad mucho más próxima al ámbito hotelero que al concepto clásico de la vivienda como residencia permanente. Aquí aparece la gran disyuntiva: tenemos un problema con la vivienda y la vivienda está compitiendo para captar los recursos que están yendo hacia estos otros segmentos del living. Estos segmentos crecen porque la regulación no está siendo tan restrictiva como en el ámbito habitacional.
El inversor institucional que en 2022 invertía de forma importante en build to rent para alquilar se ha ido retirando progresivamente y se ha ido concentrando en otros aspectos del living que no tienen una presión regulatoria tan grande y que se pueden gestionar a escala como negocios. Mientras tanto, la vivienda en alquiler es difícilmente gestionable a escala y la regulación ha hecho que la expectativa de negocio esté muy reducida y condicionada socialmente. Al capital indispensable para desarrollar residencial clásico le falta el socio capitalista que acompañe en la producción de los proyectos inmobiliarios.
En relación con la emergencia habitacional y el suelo, abordamos sesiones específicas sobre el mercado de suelo. Hay un problema de velocidad para poner a disposición suelo finalista para edificar. La gestión urbanística implica competencias distribuidas entre distintas administraciones y una regulación compleja que alarga los procesos de entrega. Pero además del suelo, debemos abordar las dimensiones de las promociones: no se puede construir un parque de vivienda asequible haciendo edificios de veinte pisos; necesitamos construir a escala. Una escala suficiente permite generar economías de escala e introducir la industrialización y el ensamblaje. Solo con volumen industrializado aceleraremos la entrega del producto final, y para ello se requiere el trabajo conjunto de la administración pública, el capital y el sector promotor y constructor.
¿De qué forma influyen la eficiencia energética y los nuevos criterios operativos en el valor final de los activos inmobiliarios?
El relato sobre los criterios ESG ha cambiado. Antes, el relato era buscar activos de máxima calidad con certificaciones que acreditaran que edificios nuevos o reformados cumplían altos estándares. Sin embargo, la demanda se ha desplazado y se está incidiendo especialmente en la eficiencia energética y en la independencia energética.
Esto tiene que ver con cómo se gestionan los inmuebles. En los últimos años ha crecido el volumen de operaciones con contratos de servicio en lugar de contratos de alquiler. El usuario paga una tarifa por un servicio inmobiliario, un espacio más sus prestaciones, ya sea por días, semanas, meses o años. Quien gestiona ese espacio debe hacerlo de forma eficiente, y en su cuenta de resultados el coste energético ha pasado de ser anecdótico a ser crucial. Los inmuebles se conciben desde el origen para ser eficientes energéticamente, reduciendo emisiones y optimizando los costes de explotación.
En la parte constructiva, la industrialización permite obtener productos con un valor de conservación más sólido en el tiempo que la construcción tradicional, acelerando los procesos constructivos donde el tiempo es dinero para la inversión. Permite una modulación que hace los espacios eficientes en la gestión. El sector inmobiliario es cada vez más hotelero: requiere módulos personalizables que faciliten la construcción y la operación escalable. El sector busca promociones con masa crítica, de quinientas unidades en lugar de pequeñas promociones, donde el capital institucional pueda optimizar la explotación y ofrecer productos rápidos y de calidad.
La industrialización no solo acelera los plazos de ejecución, sino que aporta un valor de conservación más sólido y una modulación escalable indispensable para la gestión de activos.
En el terreno de la innovación tecnológica, ¿cómo se está traduciendo la irrupción de la inteligencia artificial en la operativa del sector inmobiliario?
Llevar cuatro ediciones a las espaldas nos permite tener perspectiva. En 2022, el gran reto era la transformación digital, que requería trasladar el conocimiento a datos. Hoy hemos superado esa fase y estamos en la disrupción de la inteligencia artificial, no como mera tecnología, sino como una forma de repensar el valor del trabajo en el sector inmobiliario.
Es un momento sensible donde se conforman compañías que quedarán obsoletas y nuevos líderes del mercado. El cambio de paradigma es cómo integramos los nuevos procesos de negocio que permite la IA. Las startups o empresas emergentes han tenido que redefinir su propuesta de valor: ya no basta con ofrecer servicios digitales, sino que tienen que ayudar a los cambios en los modelos de negocio de las compañías. Va mucho más de reingeniería de negocio que de impacto de la tecnología por sí misma.
Por ello, en el auditorio de innovación contamos con un summit centrado exclusivamente en la transformación de negocio mediante la IA. Más de 24 expertos mundiales en negocio inmobiliario explicarán cómo la IA integrada en los procesos optimiza aspectos desde las valoraciones inmobiliarias y el análisis de inversión hasta la ejecución de proyectos, el control de obras y la operativa de los inmuebles. El reto es acompañar a todo el sector a entender el impacto directo de la tecnología en la cuenta de resultados.