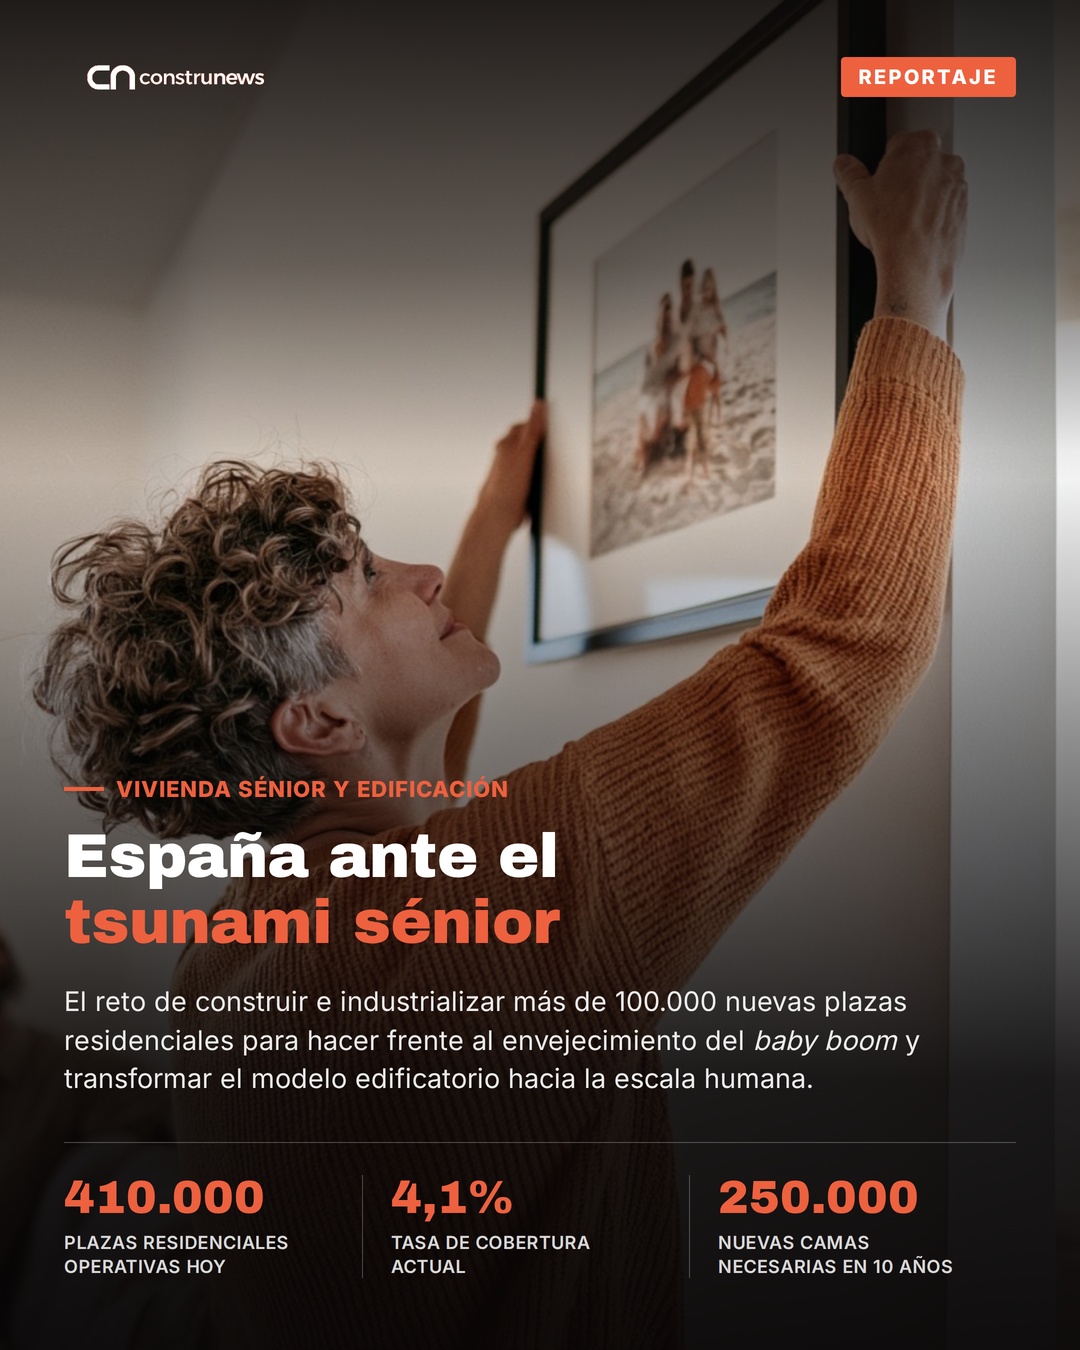

Con una red que suma en torno a 410.000 plazas residenciales operativas y una tasa de cobertura aproximada del 4,1%, España registra hoy un déficit de cerca de 100.000 camas para alcanzar las recomendaciones mínimas fijadas por la Organización Mundial de la Salud (OMS). El inminente acceso de los nacidos entre 1958 y 1977 a los rangos de máxima dependencia tensionará el sistema, obligando al sector de la edificación, el urbanismo y la arquitectura a replantear sus modelos constructivos para evitar el colapso funcional.
El parque residencial en España: radiografía cuantitativa y disparidad de fuentes
El parque de infraestructuras sociosanitarias para personas mayores en España se sitúa en un escenario de ajuste cuantitativo cuyas métricas exactas oscilan según la fuente estadística, el año de referencia y la metodología de cómputo utilizada. Por un lado, el Censo de Centros Residenciales de Servicios Sociales del IMSERSO (con cifras consolidadas a cierre de 2024) contabiliza 6.002 centros residenciales y 412.109 plazas en todo el territorio nacional, situando la tasa de cobertura oficial en el 4,05% (es decir, 4,05 plazas por cada 100 personas de 65 años o más). Por otro lado, análisis de mercado como los desarrollados por las consultoras DBK e Informa (con proyección a 2025) o Colliers estiman la red en una horquilla de entre 5.530 y 5.500 centros y una cifra de plazas que varía entre las 390.000 y las 407.780 unidades. Esta divergencia en las series de datos obedece principalmente a las diferentes metodologías empleadas por las distintas comunidades autónomas al registrar o clasificar los activos, así como a la inclusión o exclusión de viviendas tuteladas e instalaciones de escala menor.
En lo que respecta a la titularidad de los inmuebles y a la gestión del servicio, los datos evidencian un claro predominio del sector privado. Las instalaciones de titularidad privada representan en torno al 73%-75% de la red nacional (rebasando los 4.100 centros), dividiéndose entre la explotación privada pura y fórmulas de gestión indirecta. Por su parte, la red de titularidad pública supone aproximadamente un 25%-26% del total (unos 1.430 centros), si bien los equipamientos que reúnen de forma simultánea titularidad y gestión directas por parte de la administración pública únicamente alcanzan el 14,2% de la oferta global.
No obstante, esta hegemonía privada en la propiedad física no se traslada de igual forma al modelo de financiación. La administración pública subsidia, concuerda o financia de manera indirecta cerca del 70% del conjunto de las plazas operativas en España, quedando solo un 30% de la oferta catalogada como plaza de acceso exclusivamente privado libre.
El parque español oscila entre las 390.000 y las 412.000 plazas residenciales, con una tasa de cobertura que no supera el 4,1%.
Déficit de plazas y la inminente presión demográfica del ‘Baby Boom’
Tomando como referencia el umbral sectorial del 5% recomendado por la Organización Mundial de la Salud (OMS) para atender adecuadamente a la población mayor de 65 años, la cobertura española actual, situada entre el 4,05% y el 4,1, genera una brecha inmediata. Este déficit se cuantifica en la necesidad de incorporar entre 90.000 y 100.000 plazas residenciales de manera urgente para cumplir los estándares internacionales básicos.
Sin embargo, las estimaciones a medio y largo plazo difieren de manera sustancial según las proyecciones de los distintos analistas del mercado inmobiliario y sociosanitario:
- Proyección de Colliers: Calcula que, para el horizonte de 2030, si la tasa de cobertura cayese al 3,84%, la carencia se ampliaría hasta las 134.000 camas. Para frenar ese deterioro y mantener la tasa actual se requeriría añadir 20.000 plazas en tres años, lo que exigiría una inversión media anual de 750 millones de euros (equivalente a promover 68 residencias de 100 camas al año).
- Proyección de JLL: Amplía la magnitud del problema de cara al año 2035. La consultora estima que serán necesarias entre 237.000 y 240.000 plazas adicionales para absorber el incremento demográfico y alcanzar la recomendación del 5%, estimando el volumen inversor requerido entre los 16.000 y los 19.000 millones de euros.
- Informes de necesidad a diez años: Determinadas proyecciones del sector elevan la demanda hasta las 250.000 plazas nuevas en una década, implicando un volumen de inversión inicial que rondaría los 25.000 millones de euros.
El origen de esta brecha radica en el envejecimiento de la cohorte nacida durante el baby boom español (comprende el periodo entre 1958 y 1977), un grupo poblacional que suma cerca de 14 millones de personas. A partir del quinquenio 2030-2035, esta generación comenzará a rebasar masivamente los 80 años de edad, coincidiendo con la fase de mayor tasa de dependencia, deterioro cognitivo y aparición de patologías crónicas. Este crecimiento tensionará el sistema mediante la saturación de las infraestructuras existentes, donde las listas de espera para adjudicación de plaza pública superan ya las 50.000 personas, y la sobrecarga de los modelos de cuidado informal en el ámbito familiar.
Las proyecciones del mercado cifran las necesidades futuras en una horquilla de entre 134.000 y 250.000 nuevas camas residenciales.
Estrategias para la transformación: arquitectura, urbanismo y procesos constructivos
Para encarar este volumen poblacional sin reproducir modelos institucionales masivos, los profesionales de la arquitectura, el urbanismo y la ingeniería de la edificación abogan por la redefinición del modelo físico. La respuesta sectorial prioriza la creación de infraestructuras escalables, adaptables y plenamente integradas en la trama urbana.
1. Nivel Arquitectónico: Unidades de convivencia y diseño doméstico
La normativa estatal y las tendencias de diseño impulsan la transición desde el macrocentro hospitalario hacia la escala doméstica. Destacan las siguientes soluciones:
- Unidades de Convivencia (Modelo ‘Mi Casa’): Fragmentación de los grandes edificios en células funcionales independientes para grupos reducidos de 10 a 15 residentes. Estas unidades integran espacios comunes (estar, comedor y cocina adaptada) y dormitorios mayoritariamente individuales con baño accesible, reduciendo la desorientación en personas con deterioro cognitivo.
- Senior Cohousing y Coliving: Promociones de viviendas independientes privadas vinculadas a espacios y servicios comunitarios centralizados (atención médica, restauración, fomento de la autonomía), un modelo en expansión que ya cuenta con decenas de iniciativas activas.
- Diseño Universal y Domótica: Implementación de barreras arquitectónicas cero, señalética comprensible, iluminaciones adaptativas e integración de sensórica de monitorización ambiental, prevención de caídas y control térmico automatizado.
2. Nivel urbanístico: Integración en el tejido urbano consolidado
Frente a la localización periférica de las últimas décadas, el planeamiento urbanístico apuesta por la proximidad y la cohesión social:
- La ciudad de los 15 minutos para mayores: Ubicación de los recursos asistenciales en suelo urbano céntrico o consolidado, garantizando el acceso peatonal a parques, equipamientos públicos, comercios y redes de transporte.
- Proyectos intergeneracionales: Integración de residencias y viviendas sénior en desarrollos urbanos de uso mixto que incorporan vivienda para jóvenes o infraestructuras educativas, previniendo la segregación por edad.
- Reaprovechamiento de suelo dotacional sobredimensionado: Oportunidad urbanística centrada en la reconversión de suelo o edificaciones escolares en desuso derivado del descenso de la natalidad para su transformación en equipamientos de estancia para mayores.
La industrialización mediante sistemas modulares en Steel Framing o madera CLT permite acortar la ejecución hasta un 50%.
3. Nivel Constructivo: Industrialización y adecuación del parque edificado
La urgencia en la entrega de nuevas plazas demanda metodologías de edificación de alta velocidad y sostenibilidad:
- Construcción Industrializada y Modular: Uso masivo de componentes prefabricados, paneles de madera contraplacada (CLT) y estructuras ligeras de acero (Steel Framing). Estos métodos permiten reducir hasta en un 50% los plazos de obra, minimizar los residuos en parcela e incrementar el control de calidad. La incorporación de esquemas de contratación colaborativa tipo IPD (Integrated Project Delivery) refuerza la viabilidad técnica y económica.
- Rehabilitación y cambio de uso: Modernización del parque edificado antiguo mediante la instalación de sistemas de accesibilidad vertical, mejora de la envolvente térmica y la reconversión de inmuebles en desuso (hoteles, edificios administrativos o colegios) en equipamientos sociosanitarios intermedios.
España afronta una crisis de capacidad asistencial condicionada por la disparidad estadística de sus registros de plazas (entre 390.000 y 412.000 camas) y por la inminente presión demográfica de 14 millones de personas nacidas en el baby boom. La respuesta del sector no pasa por edificar más macrorresidencias masivas, sino por acelerar la industrialización modular, reconvertir suelo dotacional urbano y estructurar una red de unidades de convivencia de escala humana.