
La construcción continúa figurando entre los sectores económicos menos digitalizados del planeta, con un crecimiento medio de su productividad de apenas el 0,4% anual desde el año 2000.
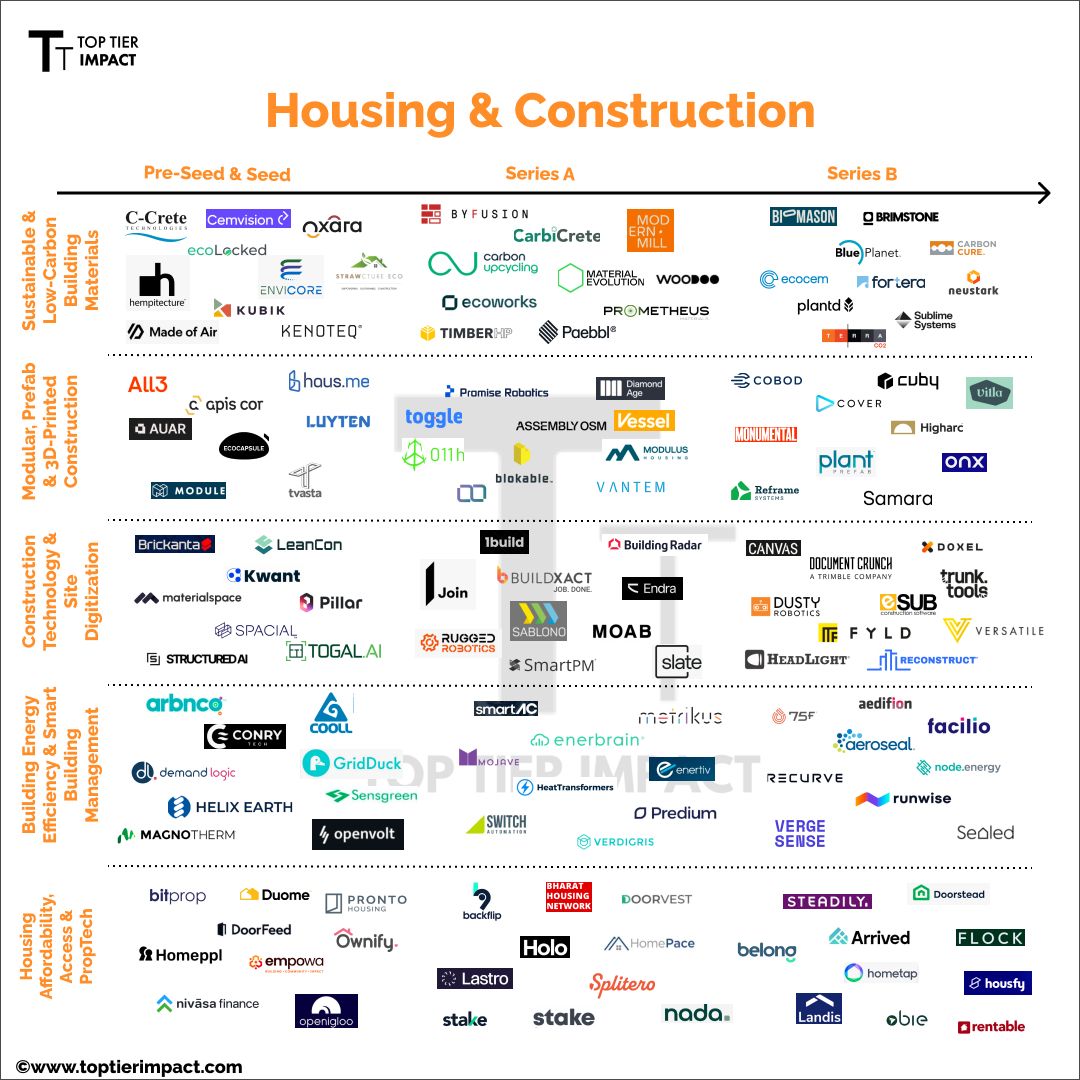
Frente a esta parálisis estructural y ante un déficit global de vivienda que roza los 300 millones de unidades, Top Tier Impact ha trazado un mapa con más de un centenar de empresas respaldadas por capital riesgo para impulsar un modelo productivo más rápido, limpio y accesible.
La industria de la edificación y la obra pública se enfrenta a una encrucijada histórica. A pesar del dinamismo económico global, el sector de la construcción se mantiene como uno de los menos digitalizados de la economía mundial, arrastrando una brecha de eficiencia que condiciona su capacidad de respuesta ante las demandas sociales y medioambientales actuales. Mientras el déficit global de vivienda se ha elevado hasta rozar los 300 millones de hogares, la productividad de la construcción apenas ha experimentado un crecimiento del 0,4% anual desde el año 2000, evidenciando la necesidad urgente de una transformación sistemática.
Para radiografiar las soluciones tecnológicas e innovadoras que buscan revertir este escenario, la red global Top Tier Impact ha identificado y mapeado a más de 100 empresas con respaldo de capital riesgo (venture capital). Estas compañías están desplegando soluciones en cinco segmentos estratégicos de la edificación, orientadas a construir de forma más rápida, económica y con un menor impacto ambiental.
Los cinco pilares tecnológicos de la transformación del sector
El mapa elaborado por Top Tier Impact divide el ecosistema de innovación en cinco categorías fundamentales que abarcan todo el ciclo de vida del activo construido:
- Construcción modular, prefabricada e impresión 3D: Plataformas de fabricación off-site y edificación aditiva diseñadas para comprimir los plazos de ejecución y reducir drásticamente la generación de residuos en obra.
- Tecnología de construcción y digitalización de obra: Desarrollo de software, robótica y plataformas de sensores que aportan datos en tiempo real y automatización a entornos de trabajo tradicionalmente analógicos.
- Eficiencia energética y gestión de edificios inteligentes: Sistemas avanzados orientados a la optimización del consumo energético, el rendimiento de las instalaciones HVAC y la eficiencia operativa durante la vida útil del inmueble.
- Vivienda asequible, acceso y PropTech: Soluciones de acceso a la vivienda y modelos de financiación que modernizan los procesos de adquisición, construcción y gestión inmobiliaria.
- Materiales de construcción bajos en carbono: Alternativas sostenibles como ligantes sin cemento, hormigón con captura de carbono y aditivos de biomasa orientados a mitigar las emisiones de los materiales con mayor huella de carbono.
La productividad en la construcción solo ha crecido un 0,4% anual desde el año 2000, frente a un déficit de 300 millones de viviendas.
El reto decisivo: de la innovación a la adopción real en obra
El informe subraya que una de las peculiaridades distintivas de la industria de la edificación es su elevada dependencia de la adopción efectiva, por encima del mero desarrollo tecnológico. Un material bajo en carbono carece de impacto real hasta que no se prescribe e integra en un proyecto concreto; del mismo modo, la digitalización de la obra solo genera retornos cuando se modifican los flujos de trabajo operativos.
Un material bajo en carbono carece de impacto real hasta que no se prescribe e integra de forma efectiva en un proyecto concreto.
Por ello, la entidad enfatiza que los avances aislados en una única área resultan insuficientes. El verdadero progreso del sector requiere una despliegue simultáneo y transversal en los cinco segmentos clave, asegurando que las ganancias de eficiencia permitan edificar de manera asequible, escalable y sostenible a escala global.
La transformación del sector exige un despliegue equilibrado en industrialización, digitalización, eficiencia, accesibilidad y nuevos materiales.