
La consultora Deloitte ha publicado su 2027 Engineering and Construction Industry Outlook, centrado en Estados Unidos, donde el gasto en centros de datos e infraestructura digital compensa la debilidad de la industria, la vivienda y la edificación comercial. Contrastado con las previsiones de Euroconstruct, Oxford Economics y la Agencia Internacional de la Energía (IEA), el diagnóstico dibuja un escenario global compartido: demanda concentrada, mano de obra escasa, costes elevados y empresas que compiten más por su capacidad de entregar que por su cartera.
Un mercado que se divide por tipo de proyecto
El informe, firmado el 17 de noviembre por Michelle Meisels (US engineering and construction sector leader, Principal, Deloitte Services LP), Victor Reyes, Kate Hardin y Scott Welch, parte de una constatación: en 2026 la actividad de ingeniería y construcción se ha separado según el tipo de obra. El gasto total en construcción en Estados Unidos se situó en 2,2 billones de dólares en agosto, un 1,7 % menos que un año antes, y en los ocho primeros meses de 2026 quedó un 2,9 % por debajo del mismo periodo de 2025, según la Oficina del Censo. El retroceso lo explica sobre todo la construcción industrial, que cae un 19,2 % interanual, junto con la debilidad de la vivienda y la edificación comercial.
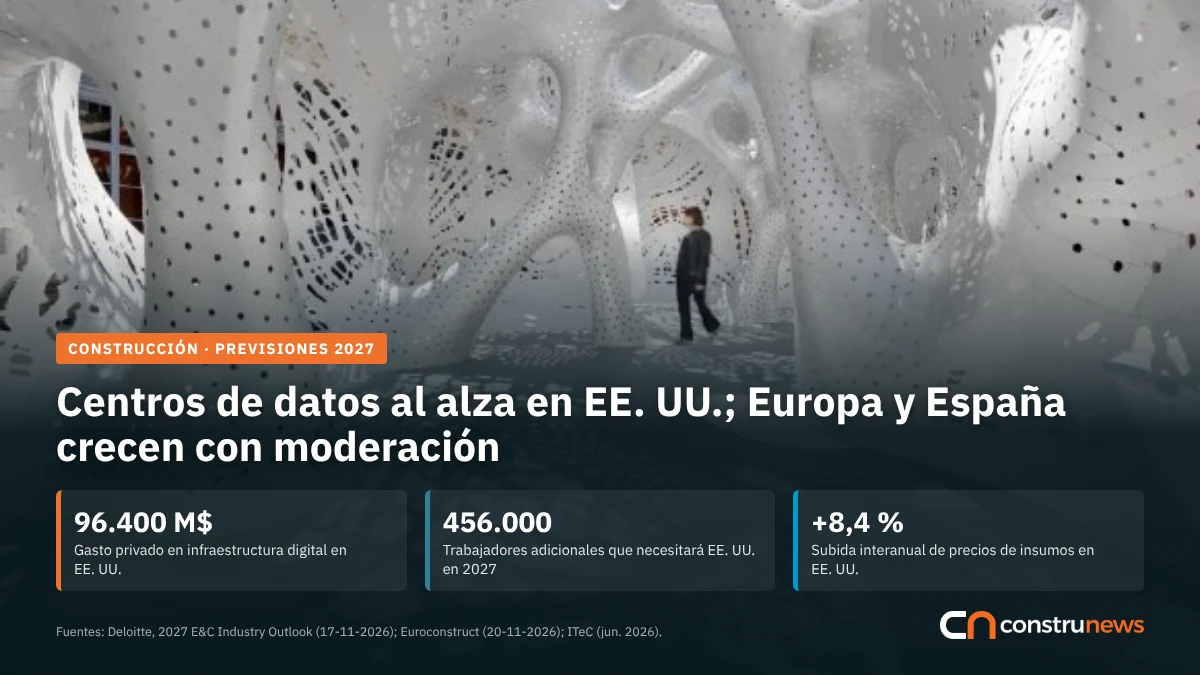
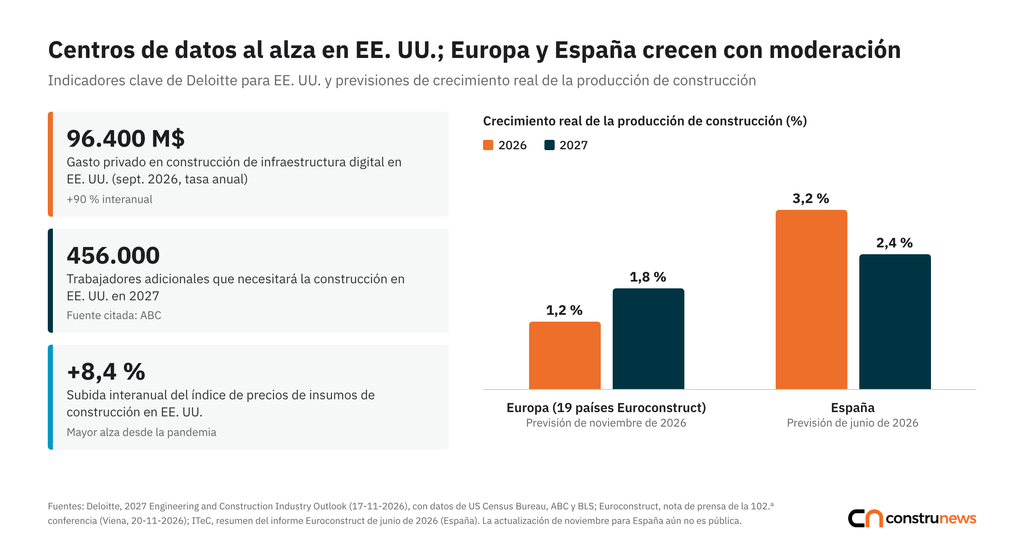
En el lado opuesto, el gasto privado en construcción de infraestructura digital alcanzó en septiembre una tasa anual de 96.400 millones de dólares, un 90 % más que los 50.700 millones de doce meses antes. Los economistas de Deloitte calculan que los planes anunciados apuntan a un crecimiento de alrededor del 40 % en 2027, hasta más de 1,1 billones de dólares, frente al aumento cercano al 75 % previsto para 2026.
El gasto privado en construcción de infraestructura digital en EE. UU. alcanzó una tasa anual de 96.400 millones de dólares, un 90 % más en un año
Las cinco tendencias de Deloitte para 2027
1. Certeza en la entrega ante las restricciones de plantilla y suministros. La industria estadounidense necesitará 456.000 trabajadores adicionales en 2027, según Associated Builders and Contractors, y más de la mitad servirán para cubrir jubilaciones. Formar mano de obra cualificada lleva entre 18 y 24 meses, algunos equipos críticos tardan unas 150 semanas en llegar y el índice de precios de los insumos de construcción ha subido un 8,4 % interanual, el mayor aumento desde la pandemia. «Esta brecha de mano de obra es estructural, no cíclica», advierte el informe, que concluye que los contratistas ya no pueden ganar obra solo por capacidad.
2. La inteligencia artificial gana terreno en las operaciones. El 61 % de las empresas utiliza IA o prevé aumentar su inversión, frente al 44 % del año anterior, según la encuesta de AGC of America y Sage. Su uso se concentra en tareas administrativas (45 %), presupuestos (23 %) y diseño y preconstrucción (20 %). Entre las firmas de arquitectura e ingeniería, la adopción ha pasado del 53 % al 70 % en un año, según el estudio Clarity de Deltek. Deloitte subraya que la expansión debe ir acompañada de más supervisión.
3. La construcción industrializada pasa del piloto a la práctica habitual. Los proyectos altamente modularizados se completan entre un 30 % y un 50 % más rápido, con plazos que bajan de 24-36 meses a 16-20 meses. El 73 % de los profesionales norteamericanos conoce estos métodos, según Dodge Construction Network y Autodesk, y al menos tres de cada cuatro esperan que se conviertan en estándar. El informe no oculta los peajes: un sobrecoste del 10 % al 20 % frente a la construcción convencional, la necesidad de técnicos de fábrica y contratos que no aclaran quién responde de un módulo antes de llegar a obra.
Los proyectos altamente modularizados se completan entre un 30 % y un 50 % más rápido y reducen plazos de 24-36 meses a 16-20 meses
4. Selectividad de proyectos. Las grandes empresas y las especializadas en energía, instalaciones eléctricas y edificios críticos afrontan más demanda digital de la que pueden financiar, tramitar y construir. Un centro de datos tarda dos o tres años en levantarse, pero la red eléctrica que debe alimentarlo puede requerir entre cuatro y ocho años, según la IEA. «La selección de proyectos se ha convertido en una decisión de asignación de capacidad», resume Deloitte.
5. Reposicionamiento estratégico. El tamaño de la cartera deja de ser la medida del crecimiento. Las empresas migran de los contratos a precio cerrado hacia fórmulas colaborativas como la entrega integrada de proyectos, el diseño-construcción progresivo o los contratos a coste reembolsable, que reparten mejor el riesgo, y refuerzan su liquidez reduciendo deuda y ampliando reservas.
Del caso estadounidense al mapa global
La pauta se repite fuera de Estados Unidos. La IEA señala en su presentación Powering the Digital Economy (junio de 2026) que la demanda eléctrica de los centros de datos creció casi un 20 % en 2025 y que la inversión de cinco grandes tecnológicas ya supera la inversión mundial en producción de petróleo y gas. Es el mismo fenómeno que Construnews analizó en cómo los centros de procesamiento están redibujando el mapa energético y económico de la construcción.
En su informe Construction Key Themes 2026, publicado en enero, Oxford Economics preveía un repunte del 2,9 % de la actividad mundial en 2026, tras la caída de 2025 por la crisis inmobiliaria china y los aranceles. La consultora situaba a las economías emergentes de Asia como motor del crecimiento, anticipaba un desplazamiento de la inversión en infraestructuras del transporte hacia las redes de servicios (energía y agua) y calificaba la escasez de mano de obra de reto estructural, en línea con Deloitte.
Europa: un 1,8 % en 2027
Europa avanza con menos impulso. Euroconstruct, que presentó este 20 de noviembre en Viena su 102.ª conferencia, ha rebajado al 1,2 % el crecimiento real de la construcción en sus 19 países para 2026, frente al 2,0 % previsto en junio, y espera un 1,8 % en 2027. Hasta 2029 el sector crecerá a un ritmo medio del 1,6 % anual, por encima del PIB (1,3 %), y en 2027 recuperará su nivel de 2023. Europa del Este (3,0 % anual) duplicará a Europa occidental (1,5 %), con Irlanda, Chequia, Portugal y Suecia a la cabeza, mientras que Alemania, Francia e Italia podrían seguir en 2029 por debajo de su volumen de 2023.
Euroconstruct prevé que la construcción europea crezca un 1,8 % en 2027 y supere ese año su nivel de 2023
España: la vivienda sostiene, la obra civil se frena
Para España, el último dato público es la previsión de junio del ITeC, socio español de Euroconstruct: tras crecer un 4,3 % en 2025, la producción aumentaría un 3,2 % en 2026 y se moderaría al 2,4 % en 2027 y al 1,8 % en 2028. La vivienda es el principal soporte, con un 5 % anual en 2026 y 2027; la edificación no residencial se limitaría al 1,5 % en 2026, con margen para llegar al 2 % en 2027-2028, y la rehabilitación pasaría del 2,9 % al 1,3 %. La ingeniería civil, en cambio, crecería un 2,0 % en 2026, se estancaría en 2027 (0 %) y podría contraerse un 1,9 % en 2028. La nota de prensa de Viena no incluye todavía la actualización por países.
El mensaje de fondo de Deloitte sirve también para el mercado español, donde Construnews ha documentado el avance de la construcción industrializada y la inversión en centros de datos: con la mano de obra como restricción persistente, «el éxito en 2027 puede depender menos de cuánta obra gana una empresa y más de la fiabilidad con la que la entrega».